VerityRank

Top 10 Hersteller & Lieferanten von Raumfahrzeugen

StartseiteTransportausrüstungsherstellerTop 10 Hersteller & Lieferanten von Raumfahrzeugen
Zuletzt aktualisiert: September 2026·Von dem VerityRank-Forschungsteam·Methodik

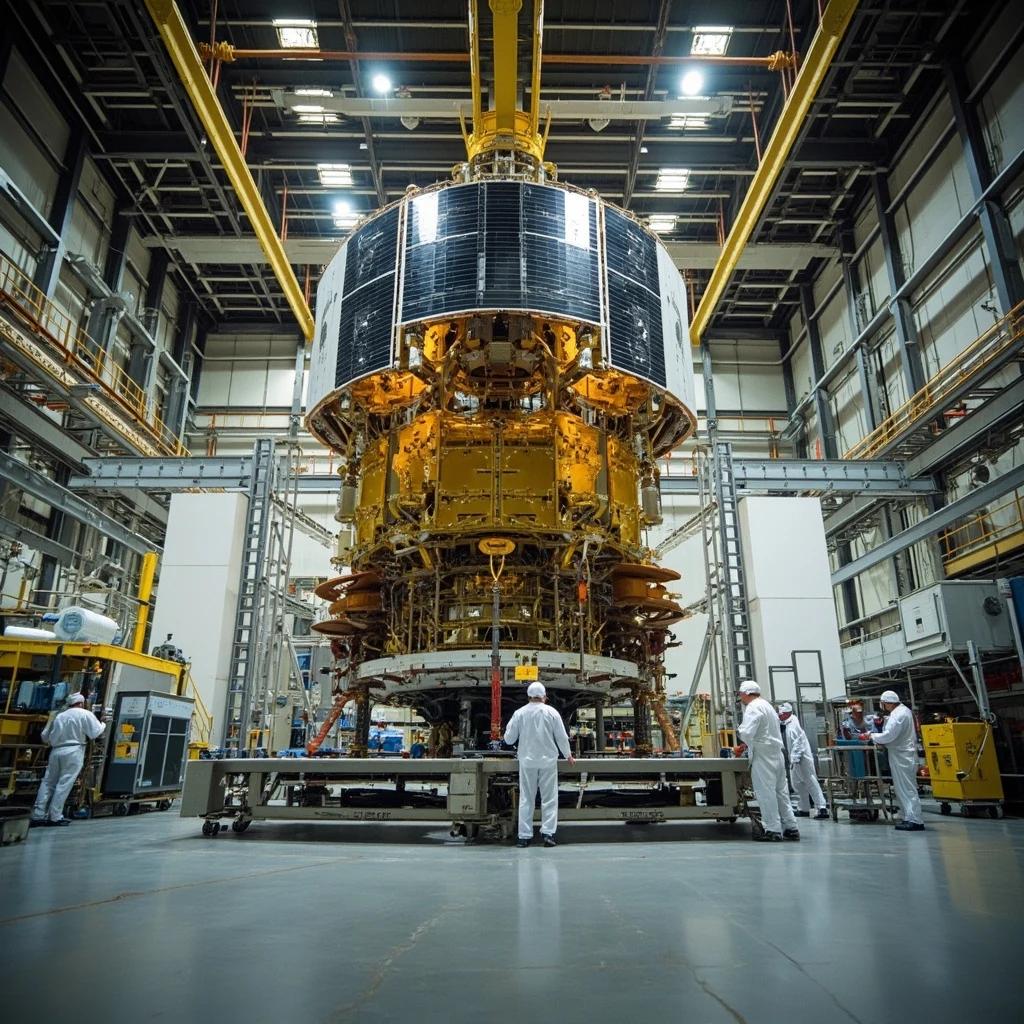
Im SpaceX-Starlink-Werk bei Seattle verlässt rund alle zwei Stunden ein Satellit das Band; am anderen Ende des Weltmeeres auf dem Wenchang-Raumfahrtbahnhof der CASC wird alle fünf Tage eine Langer-Marsch-Rakete gestapelt, geprüft und gezündet. Diese beiden Zahlen — über 100 Satelliten pro Monat in einer Ecke der Branche, 73 Orbitallösse pro Jahr in der anderen — definieren die neue Realität der Raumfahrzeugfertigung. Die Ära, in der ein Raumfahrtkonzern an einer einzigen Flaggschiff-Sonde gemessen wurde, die alle zehn Jahre ausgeliefert wurde, ist vorbei. Was die zehn Hersteller unten unterscheidet, ist der Durchsatz: Reinraum-Quadratmeter, Anzahl der Thermovakuumkammern, Rührreibschweißanlagen unter einem Dach und wie viel der kritischen Kette — Triebwerke, Strukturen, Reaktionsräder, Sternsensoren, Solargeneratoren — sie selbst fertigen.

Die Bedeutung zeigt sich in der neuesten Markt-Bilanz: Der Börsengang von SpaceX im Juni 2026 bewertete das Unternehmen auf rund 1,75 Billionen US-Dollar, und Rocket Lab schloss 2025 mit Auftragsbeständen im Dreifachen seines Jahresumsatzes ab, davon 74 % Satelliten-Hardware statt Startdienstleistungen. Europa, eingeklemmt zwischen der kommerziellen Größenordnung der USA und Chinas nationalen Champions, reagierte mit der geplanten Fusion der Raumfahrtaktivitäten von Airbus, Thales und Leonardo zu einem einzigen Prim-Auftragnehmer mit einem Umsatz von rund 6,5 Milliarden Euro. Fertigungskapazität — nicht Konstruktionsfähigkeit — ist inzwischen das knappe strategische Gut.

Unser Bewertungssystem

VerityRank bewertet Raumfahrzeughersteller anhand von drei gewichteten Säulen, die der industriellen Realität entsprechen:

• Produktionsstärke & Skalierung (50 %): eigene Werksgelände, Reinraum- und Thermovakuumkapazität, AIT-Standorte (Assembly, Integration and Test), Belegschaft und — entscheidend — die Eigenfertigungsquote von Antrieb, Reaktionsrädern, Sternsensoren und großen Verbundstrukturen. OEMs und reine Konstruktionsbüros sind ausgeschlossen.

• Produktionsanteil in der Kategorie (30 %): der Anteil von Umsatz und Kapazität, der direkt auf Raumfahrzeuge, Trägerraketen und Orbitallnfrastruktur entfällt. Ein reiner Spezialist wie Rocket Lab oder OHB schneidet hier deutlich besser ab als ein diversifizierter Konzern.

• Markenstrahlkraft & Finanzleistung (20 %): weltweiter Umsatz, Marktbewertung, Auftragsbestand und ingenieurtechnischer Ruf im Zeitraum 2025–2026.

Zusätzlich beschäftigen die zehn Hersteller unten mehr als 700.000 Menschen, betreiben die größten Reinraumbetze der Welt und haben zusammen nahezu jede bemannte Kapsel, jedes Frachtraumfahrzeug, jedes Orbitallmodul und jede große Satellitenkonstellation gebaut, die derzeit im Einsatz ist. Dies ist das maßgebliche Ranking 2025–2026 darüber, wer die Maschinen, die die Erde verlassen, physisch baut.

Datenquellen:

Rocket Lab Jahresbericht FY2025 — SEC

CASC — 73 Orbitallösse 2025

Absichtserklärung zur Raumfahrt-Fusion Airbus-Leonardo-Thales

Thales Alenia Space — offiziell

MHI Finanzergebnisse — offiziell

Haftungsausschluss: Dieses Ranking basiert auf öffentlich verfügbaren Daten wie Jahresberichten, Einreichungen bei Aufsichtsbehörden (SEC, JPX, Euronext), Investor-Relations-Seiten der Unternehmen und seriösen Branchenanalysen. Es widerspiegelt Fertigungsfähigkeit, Größe und Markenstärke zum Geschäftsjahr 2025 und Anfang 2026; es ist keine Anlageberatung.

Top-10-Rankings

2026.09 Ausgabe
1
SpaceX

Space Exploration Technologies Corp.

SpaceX wurde 2002 von Elon Musk mit einem einzigen kühnen Ziel gegründet: die Menschheit multiplanetar zu machen. Vierundzwanzig Jahre später ist es das einzige Unternehmen der Geschichte, das eine vollständig wiederverwendbare Orbitalrakete betreibt, die größte jemals eingesetzte kommerzielle Satellitenkonstellation besitzt und — nach seinem rekordbrechenden Börsengang an der Nasdaq im Juni 2026 — das wertvollste Luft- und Raumfahrtunternehmen der Erde ist. Der Umsatz erreichte 18,7 Mrd. US-Dollar im Jahr 2025, ein Anstieg von 42,7 % gegenüber 13,1 Mrd. US-Dollar im Jahr 2024, getragen von Starlinks 11,4 Mrd. US-Dollar Dienstleistungsumsatz, rund 4,1 Mrd. US-Dollar aus Startdienstleistungen und 3,2 Mrd. US-Dollar aus seinem xAI-Rechenzentrumsgeschäft.

Stärken:

• Ohne Beispiel vertikale Integration — SpaceX entwickelt, fertigt und startet eigene Raketen, Triebwerke, Satellitenplattformen, Bodenstationen und sogar Raumfahrzeug-Avionik an den Standorten Hawthorne, Boca Chica und Cape Canaveral, was es vor Lieferketten-Schocks schützt.

• Starlink als Cash-Maschine — Mit 10,3 Millionen aktiven Abonnenten in über 160 Ländern bis Q1 2026 und 4,4 Mrd. US-Dollar Operating Profit ist Starlink die weltweit dominierende Weltraum-Konnektivitätsmarke und das finanzielle Rückgrat der Starship-Entwicklung.

• Monopol bei der Wiederverwendbarkeit — Falcon-9-Booster absolvieren routinemäßig über 20 Flüge, was SpaceX Startpreise von rund 60–70 % unter dem Branchendurchschnitt und eine nahezu vollständige Kontrolle über die US-amerikanische kommerzielle und staatliche Startnachfrage verschafft.

• Tiefe staatliche Verankerung — Ein Space-Force-Vertrag über 1,6 Mrd. US-Dollar für 18 Falcon-9-Missionen, Crew Dragons Monopol beim bemannten ISS-Transport der USA und Starshields klassifiziertes Satellitengeschäft für die nationale Sicherheit.

Schwächen:

• GAAP-Profibilität nach wie vor unerreichbar — Trotz 6,6 Mrd. US-Dollar bereinigtem EBITDA wies SpaceX 2025 einen Nettoverlust von 4,94 Mrd. US-Dollar aus, da die Starship-Entwicklung und der xAI-Rechenzentrumsausbau Bargeld in außergewöhnlichem Tempo verbrauchten.

• Extreme Bewertungsvolatilität — Der Börsenhandel hat die Aktie bestraft: Allein beim Höhepunkt eines einmonatigen Verkaufsdrucks wurden rund 1,5 Billionen US-Dollar an Marktwert vernichtet, was eine große Lücke zwischen finanzieller Leistung und spekulativer Bewertung offenlegt.

• Terminrisiko bei Starship — Das vollständig wiederverwendbare Super-Heavy-System steckt weiterhin im Flugerprobungslimbo; jeder fehlgeschlagene integrierte Test verzögert die Artemis-Meilensteine für die Mondlandung und den Einsatzrhythmus von Starlink V3.

Marke

SpaceX

Gründung

2002

Mitarbeiter

13,000+

Präsenz

Starlink ist in über 160 Ländern tätig

Standorte

Starbase (Boca Chica, TX), Hawthorne-Hauptquartier (CA), Startrampenkomplexe Cape Canaveral (FL) und Vandenberg (CA)

Hauptsitz

Vereinigte Staaten
Wichtige Produktkategorien
Raumfahrzeug-MarkenRaumfahrzeug-Marken
2
China Aerospace Science and Technology Corporation

China Aerospace Science and Technology Corporation

China Aerospace Science and Technology Corporation (CASC) ist der staatliche Mischkonzern, der das gesamte zivile und militärische Weltraumprogramm Chinas durchführt — von der Lang-Marsch-Raketenfamilie und dem bemannten Raumschiff Shenzhou bis hin zur BeiDou-Navigationssatellitenkonstellation und den Chang'e-Mondmissionen. Im Jahr 2025 führte er mit 73 Orbitalstarts einen nationalen Rekord durch (69 Lang-Marsch-Missionen plus 4 kommerzielle Jielong-3-Flüge) und brachte mehr als 300 Raumsonden und mitgeführte Nutzlasten in eine Umlaufbahn — rund eine Mission alle fünf Tage, eine Frequenz, die kein anderes nationales Programm erreicht hat. Basierend auf den Daten der Fortune Global 500 liegt der Jahresumsatz von CASC bei etwa 32,1 Mrd. US-Dollar (über 230 Mrd. RMB), und nahezu 100 % dieses Umsatzes sind weltraumbezogen, was ihm die höchste Kategoriereinheit in diesem Ranking verleiht.

Stärken:

• Vollständige vertikale Integration — Acht große Forschungs- und Produktionskomplexe, darunter die China Academy of Space Technology (CAST) und die China Academy of Launch Vehicle Technology (CALT), kontrollieren alles von der Entwicklung weltraumtauglicher Mikroelektronik bis zur Endmontage und Prüfung in Reinräumen der Klasse 100.

• Unschlagbare Startrate — 73 Orbitalstarts im Jahr 2025, darunter über 300 ausgesetzte Nutzlasten; durchschnittliches Missionsintervall von fünf Tagen; ausgereifte Fertigungspipeline für die Familien Lang Marsch 2F/3B/5/7.

• Beherrschung bemannter und Tiefraummissionen — Shenzhou-Kapselmissionen, Tianzhou-Frachtflüge, Chang'e-Mondprobenrückführungen und die Marsmission Tianwen; die Pläne für 2026 sehen zwei bemannte Shenzhou-Missionen und einen Frachtflug mit Astronauten aus Hongkong/Macau vor.

• Durchbruch bei der Wiederverwendbarkeit — Im Jahr 2026 gelang mit der Lang Marsch 10B Chinas erste vertikale Landung und Netzfangbergung einer Raketen erststufigen Stufe (VTVL), ein historischer Schritt in Richtung wiederverwendbarer Trägerraketen.

Schwächen:

• Sanktionsrisiko — Mehrere Forschungsinstitute (z. B. die 9. Akademie) stehen weiterhin auf der US-Entity-List, was Importe fortschrittlicher Halbleiter und Präzisionsinstrumente einschränkt und die kommerzielle Startexpansion in westliche Märkte blockiert.

• Begrenzte kommerzielle Markenpräsenz — CASC verkauft Starts und In-Orbit-Lieferungen international hauptsächlich über seine Tochtergesellschaft Great Wall Industry; die Marke hat im Vergleich zu SpaceX oder Arianespace nur einen minimalen direkten Kundenkontakt in westlichen Märkten.

• Rückstand bei der Wiederverwendbarkeit — Während die VTVL-Tests begonnen haben, bleiben einsatzfähige wiederverwendbare Booster noch Jahre entfernt, wodurch die Kosten pro Start strukturell höher sind als die Flugdauer-Booster-Ökonomie von SpaceX.

Marke

SpaceChina / Long March

Gründung

1999

Mitarbeiter

~174,000

Präsenz

Globale kommerzielle Einführung & Auslieferung im Orbit über Tochtergesellschaften

Standorte

8 große Forschungs- und Produktionskomplexe; Startplätze Jiuquan, Wenchang, Xichang, Taiyuan

Hauptsitz

China

Markt

In Staatseigentum (nicht börsennotiert); Tochtergesellschaften China Satcom 601698.SH, China Spacesat 600118.SH

Wichtige Produktkategorien
Raumfahrzeug-MarkenRaumfahrzeug-Marken
3
Lockheed Martin

Lockheed Martin Corporation

Lockheed Martin verwandelt einen Rekord-Auftragsbestand von rund 193,6 Mrd. US-Dollar unterzeichneter Verteidigungsaufträge in einen Cashflow, der mit den Sicherheitsbudgets des Westens steigt und fällt – und nicht mit dem Zyklus des zivilen Luftverkehrs. Aus der 1995 erfolgten Fusion von Lockheed und Martin Marietta hervorgegangen, erwirtschaftet das Unternehmen 75,05 Mrd. US-Dollar Jahresumsatz (2025) und verfügt über einen Auftragsbestand von 193,6 Mrd. US-Dollar, der weit über dem jedes rein zivilen Flugzeugherstellers liegt. Seine Sparte Aeronautics betreibt in Fort Worth, Texas, die modernste Stealth-Kampfjet-Produktionslinie der Welt, wo die F-35 Lightning II neben F-16-Upgrades vom Band läuft, während die Einheit Rotary and Mission Systems Sikorsky-Black-Hawk-Hubschrauber und fortschrittliche Boden-Luft-Raketensysteme baut.

Stärken:
• Dominanz im F-35-Programm — 191 F-35 im Jahr 2025 ausgeliefert und damit die Ziele übertroffen, mit einer weltweit installierten Basis von mehr als 1.000 Flugzeugen und Jahrzehnten von Produktionslaufzeit vor sich
• Absicherung durch den Verteidigungsauftragsbestand — rund 193,6 Mrd. US-Dollar an unterzeichneten Aufträgen bieten eine Umsatzsicherheit über mehrere Jahre, die kommerzielle OEMs nicht erreichen können
• Vertikale Technologietiefe — Stealth-Technologie, Hyperschall, Raketenabwehr (Erfolge mit PAC-3 MSE) und geheime Weltraumprogramme schaffen dauerhafte Markteintrittsbarrieren
• Diversifiziertes Geschäft — C-130J-Transporter, Sikorsky-Hubschrauber und Satelliten decken militärischen Transport, Hubschrauber und Weltraum ab

Die rund 123.000 Mitarbeiter des Unternehmens verteilen sich auf ein Netzwerk von Zugangsbeschränkten Anlagen von Fort Worth bis Sunnyvale, wobei etwa 15 % der Belegschaft außerhalb der Vereinigten Staaten stationiert sind; die Einheit Missiles and Fire Control verzeichnete 2025 ein Umsatzwachstum von 14 %.

Schwächen:
• Risiko aus Festpreisverträgen — Kostenüberschreitungen bei geheimen Entwicklungsprogrammen erzwangen Ende 2024 einen Verlustvorbehalt von über 1,7 Mrd. US-Dollar, wenn sich die Lage auch im Laufe von 2025 verbesserte
• Abhängigkeit von Staatsbudgets — die Umsatzkonzentration auf das US-Verteidigungsministerium und die Verteidigungsausgaben verbündeter Staaten setzt die Ergebnisse der Finanzpolitik aus
• Inflation in der Lieferkette — anhaltende Komponentenpreissteigerungen belasten weiterhin die Gewinnmargen bei älteren Plattformen

Marke

Lockheed Martin

Gründung

1995

Mitarbeiter

~123,000

Präsenz

Verteidigungsunterstützung in über 50 Ländern

Standorte

F-35 Endmontage in Fort Worth, Texas; C-130J in Marietta, Georgia; Sikorsky-Hubschrauber in Stratford, Connecticut

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungFlugzeugmarkenRaumfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungFlugzeugmarkenRaumfahrzeug-Marken
4
Airbus SE

Airbus SE

Airbus SE ist Europas Luft- und Raumfahrt-Champion und einer von nur zwei globalen Herstellern großer Verkehrsflugzeuge, mit operativem Hauptsitz in Blagnac, Frankreich, und rechtlicher Registrierung in den Niederlanden. 1970 als Konsortium gegründet, um das amerikanische Monopol in der zivilen Luftfahrt zu brechen, hat sich Airbus zu einem diversifizierten Luft- und Raumfahrtkonzern entwickelt, der 2025 793 Verkehrsflugzeuge auslieferte, mit einem Umsatz von 73,4 Milliarden EUR und einem Rekord-Auftragsbestand von 8.754 Flugzeugen — genug, um die Produktion für mehr als ein Jahrzehnt aufrechtzuerhalten.

Stärken:

• Duopolstellung – Gemeinsam mit Boeing kontrolliert Airbus den globalen Markt für große Verkehrsflugzeuge, wobei die A320-Familie das Single-Aisle-Segment dominiert und der A350 die Effizienz auf Langstrecken anführt

• Rekord-Auftragsbuch – Der Auftragsbestand von 8.754 Flugzeugen bietet eine außergewöhnliche Umsatzsichtbarkeit über mehrere Jahre und Preissetzungsmacht

• Globale Produktionsstandorte – Endmontagelinien in Toulouse, Hamburg, Tianjin und Mobile ermöglichen eine Diversifikation des politischen Risikos und den Zugang zu lokalen Märkten

• Kommerzieller Schwung – Boeings Qualitätskrise hat die Präferenz der Fluggesellschaften für Airbus beschleunigt; das Unternehmen zielt auf 820 Auslieferungen im Jahr 2026

Airbus' zehn Endmontagelinien — zwei in Toulouse, vier in Hamburg, zwei in Mobile und zwei in Tianjin — bilden das größte Produktionsnetzwerk für Verkehrsflugzeuge der Welt, und die Auslieferungen von 793 Verkehrsflugzeugen im Jahr 2025 markierten einen Rekord für den Konzern.

Schwächen:

• Fragmentierte Lieferkette – Triebwerksknappheit bei Pratt & Whitney und Mangel an luftfahrtgeeigneten Materialien reduzierten die Auslieferungen im Q1 2026 auf nur 114 Flugzeuge und drückten den Free Cashflow auf negative 2,5 Milliarden EUR

• Ausstieg aus der A380-Ära – Die Einstellung des A380-Superjumbos hinterließ Produktionskapazitäten in Toulouse, die für profitablere Programme umgerüstet werden müssen

• Margendruck im Verteidigungsgeschäft – Regierungsverträge und das A400M-Programm sind berüchtigt für geringe Margen und wiederkehrende Kostenüberschreitungsrisiken

Marke

Airbus

Gründung

1970

Mitarbeiter

~166,900

Präsenz

Kunden in über 100 Ländern

Standorte

Endmontagelinien in Toulouse, Hamburg, Tianjin, Mobile

Hauptsitz

Frankreich

Markt

Euronext Paris: AIR

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSpezialfahrzeug-BrancheSchiffs- und Seeschifffahrts-BrancheNutzfahrzeug-BrancheTransportausrüstungFlugzeugmarkenRaumfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSpezialfahrzeug-BrancheSchiffs- und Seeschifffahrts-BrancheNutzfahrzeug-BrancheTransportausrüstungFlugzeugmarkenRaumfahrzeug-Marken
5
The Boeing Company

The Boeing Company

The Boeing Company ist das größte Luft- und Raumfahrtunternehmen der Welt und einer von nur zwei Herstellern großer Verkehrsflugzeuge mit Sitz in Arlington, Virginia. Das 1916 von William Boeing in Seattle gegründete Unternehmen hat sich zu einem globalen Marktführer entwickelt, der Verkehrsflugzeuge, Verteidigungssysteme, Raumfahrt und Luftfahrt-Dienstleistungen umfasst und 89,5 Mrd. US-Dollar Umsatz im Jahr 2025 erwirtschaftete sowie 600 Verkehrsflugzeuge auslieferte – die höchste Produktion seit 2018.

Stärken:

• Duopol-Marktposition – Boeing und Airbus kontrollieren nahezu den gesamten Markt für Flugzeuge über 100 Sitze, wobei Boeings 737 MAX und 787 Dreamliner eine starke Loyalität der Fluggesellschaften genießen

• Massive Produktionsinfrastruktur – Das Werk in Everett ist das volumengrößte Gebäude der Welt, und Boeings Werke in Washington und South Carolina verleihen ihm eine unübertroffene Montagekapazität

• Breite Verteidigungs- und Raumfahrtbasis – F-15EX, KC-46A, P-8A und Satellitenprogramme bieten eine stabile Erl basis aus Staatsaufträgen neben den zyklischen kommerziellen Geschäften

• Erholungskurs – 600 Auslieferungen im Jahr 2025 und die strategische Rückübernahme von Spirit AeroSystems signalisieren eine Rückkehr zu normalisierter Produktion und Qualitätskontrolle

Boeings kommerzieller Produktionsfußabdruck umfasst nun Everett und Renton in Washington, Charleston in South Carolina und Zhoushan in China, wobei die Integration von Spirit AeroSystems bedeutende Rumpfstandorte in Wichita, North Carolina und Malaysia zur industriellen Basis der Gruppe hinzufügt.

Schwächen:

• Nachwirkungen der Qualitätskrise – Die Bodenverbote der 737 MAX und der Türstecker-Vorfall bei Alaska Airlines 2024 beschädigten das Markenvertrauen schwer und lösten eine verschärfte regulatorische Aufsicht durch die FAA aus

• Anhaltende Kostenüberschreitungen – Festpreisverträge im Verteidigungsbereich wie der KC-46A verursachen weiterhin Verluste, und die kommerziellen Margen bleiben durch Entschädigungszahlungen an Fluggesellschaften gedrückt

• Abhängigkeit von der Lieferkette – Jahrzehntelanges Outsourcing machte Boeing anfällig für Qualitätsmängel bei Zulieferern, was die kostspielige Rückübernahme von Spirit AeroSystems und mehrjährige Integrationsarbeit erforderlich machte

Marke

Boeing

Gründung

1916

Mitarbeiter

~170,000

Präsenz

Kunden in mehr als 150 Ländern

Standorte

Endmontage in Everett, Renton, Seattle, South Carolina

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSpezialfahrzeug-BrancheSchiffs- und Seeschifffahrts-BrancheNutzfahrzeug-BrancheTransportausrüstungFlugzeugmarkenRaumfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSpezialfahrzeug-BrancheSchiffs- und Seeschifffahrts-BrancheNutzfahrzeug-BrancheTransportausrüstungFlugzeugmarkenRaumfahrzeug-Marken
6
Northrop Grumman

Northrop Grumman Corporation

Northrop Grumman ist die stille Kraft hinter einigen der bedeutendsten Maschinen im Weltraum: dem James Webb Space Telescope, dem Cygnus-Frachtraumschiff, das die ISS mit Nachschub versorgt, und den Feststoffraketenboostern, die Amerikas nächste bemannte Mondmissionen heben werden. Der Umsatz des Unternehmens erreichte 2025 41,95 Mrd. US$ (ein Anstieg von 2 % gegenüber dem Vorjahr), wobei der Segments Space Systems 10,77 Mrd. US$ beisteuerte — rund ein Viertel des Gesamtumsatzes — und ein rekordhoher unternehmensweiter Auftragsbestand von 95,7 Mrd. US$ eine seltene Ertragssicherheit in einem Verteidigungssektor bietet, der von Haushaltsstreitigkeiten geprägt ist.

Stärken:

• Meisterschaft in Wissenschaftsinstrumenten — Von Webbs 6,5 Meter großem goldbeschichtetem Spiegel bis zu Erdbeobachtungsnutzlasten der nächsten Generation ist Northrop der führende westliche Hersteller von Deep-Space-Forschungsinstrumenten und militärischen Aufklärungssatelliten.

• Monopol bei Feststoffantrieben — Als einziger US-Hersteller großer Feststoffraketenmotoren für strategische und kommerzielle Starts verfügt das Unternehmen über unersetzliche Kapazitäten, von denen sowohl das Pentagon als auch kommerzielle Anbieter (einschließlich Wettbewerber) abhängig sind.

• Robuster Auftragsbestand — 95,7 Mrd. US$ Gesamtauftragsbestand, wobei die Franchise-Programme des Segments Space Systems (Next-Gen OPIR, fortschrittliche GEOINT, klassifizierte Nutzlasten) jahrzehntelange vertraglich gesicherte Arbeit umfassen.

• Strategisches Abschreckungsfranchise — Die Arbeit an Sentinel (ICBM der nächsten Generation), B-21 Raider und Ground Based Strategic Deterrent verankert das Unternehmen über die Domänen Land, Luft und Weltraum.

Schwächen:

• Bremswirkung von Festpreisprogrammen — Mehrere Festpreis-Entwicklungsprogramme haben Kostenüberschreitungen absorbiert und beeinträchtigen die Margen in den Segmenten Space und Aeronautics im Vergleich zu den Spitzenwerten von 2023–2024.

• Rückgang der Space-Systems-Umsätze — Die Segmentumsätze sanken 2025 um rund 8 % auf 10,77 Mrd. US$, teilweise aufgrund der Umklassifizierung des Sentinel/SDS-Portfolios in Defense Systems und der natürlichen Auslaufphase großer Legacy-Programme.

• Fehlende kommerzielle Präsenz — Ohne nennenswerte Produktlinien für kommerzielle Starts oder LEO-Konstellationen fehlt Northrop ein Wachstumsmotor außerhalb von Regierungsverträgen — eine strukturelle Schwäche in einer zunehmend kommerziellen Weltraumwirtschaft.

Marke

Northrop Grumman

Gründung

1994

Mitarbeiter

~95,000

Präsenz

Bedient die NATO und verbündete Nationen (über 25 Länder)

Standorte

Space Park (Redondo Beach, CA); Standorte in den gesamten USA; Hochpräzisions-Montage von Militärsatelliten

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
Raumfahrzeug-MarkenRaumfahrzeug-Marken
7
Thales Group

Thales Group

Thales Group kam nicht über Raketen in den Weltraum, sondern über die Präzisionselektronik, die das Funktionieren von Satelliten ermöglicht — und über Thales Alenia Space (TAS), das 67/33-Joint-Venture mit dem italienischen Leonardo und größter Satelliten-Primeauftragnehmer Europas. Der Umsatz der Gruppe stieg 2025 auf 22,14 Milliarden € (organisch +8,8 %), mit einem bereinigten EBIT von 2,74 Milliarden € und einer Marge von 12,4 %. TAS steuerte rund 2,36 Milliarden € zum konsolidierten Umsatz bei (+7,6 %) und fertigte mehr als die Hälfte der druckbeaufschlagten Module der Internationalen Raumstation — darunter die beliebte Beobachtungskuppel Cupola — sowie GEO-Telekommunikationssatelliten und Deep-Space-Nutzlasten für ESA-Missionen wie ExoMars.

Stärken:

• ISS-Tradition — TAS hat über die Hälfte der druckbeaufschlagten ISS-Module gefertigt, ein Erbe an Engineering-Vertrauen, das nun in eine 1-Milliarden-€-„Space Smart Factory" einfließt, eine digitale Fertigungsanlage in Rom zur Serienproduktion von Satelliten der nächsten Generation.

• Duales Zivil- und Verteidigungsgeschäft — Thales kombiniert die Satelliten-Primegeschäfte von TAS mit den weltweit führenden Avionik-, Radar- und sicheren Kommunikationssparten der Gruppe und kann so Cross-Selling in europäische Verteidigungsministerien und NATO-Programme betreiben.

• Auftrag momentum — Zu den Auftragseingängen 2025 zählten THOR 8 für Norwegen, JSAT-32 für Japan sowie Rollen in ESAs Mondlandefähre Argonaut und der Konstellation IRIS²; das Weltraumportfolio wächst um 7,6 % mit einer Margenziel von über 7 % bis 2027.

• Sprung in der digitalen Fertigung — Die 100-Millionen-€-Smart Factory in Rom (mit einem Schwesterwerk in Cannes) ist Europas agressivste Wette auf die Serienproduktion von Satelliten, um der Kostenkurve von SpaceX entgegenzuwirken.

Schwächen:

• Erosion des GEO-Marktes — TAS verzeichnete rund 174,5 Millionen € an Verlusten durch die plötzliche Stornierung zweier großer GEO-Aufträge von SES im Jahr 2025, zuzüglich 20 Millionen € an Restrukturierungskosten — ein Beleg dafür, dass das traditionelle GEO-Modell durch LEO-Konstellationen disruptiert wird.

• Fusionsunsicherheit — Die geplante europäische Drei-Wege-Fusion im Weltraumbereich mit Airbus und Leonardo (als Einheit mit rund 6,5 Milliarden € Umsatz und 25.000 Mitarbeitern gedacht) schafft Integrationsrisiken und Entscheidungsparalyse während der Verhandlungen.

• Größennachteil — TAS' Umsatz von rund 2,4 Milliarden € ist ein Bruchteil der Größenordnung von SpaceX oder Starlink, was die Fähigkeit einschränkt, in den schnell wachsenden kommerziellen Marktsegmenten für Startdienstleistungen und Konnektivität preislich zu konkurrieren.

Marke

Thales / Thales Alenia Space

Gründung

2000

Mitarbeiter

~85,000 (TAS ~8,000)

Präsenz

Betrieb in 68 Ländern

Standorte

Thales Alenia Space: 14–17 Industriestandorte in 7 europäischen Ländern

Hauptsitz

Frankreich

Markt

Euronext Paris: HO

Wichtige Produktkategorien
Raumfahrzeug-MarkenIntelligente Verkehrssysteme HerstellerRaumfahrzeug-MarkenIntelligente Verkehrssysteme Hersteller
8
Mitsubishi Heavy Industries

Mitsubishi Heavy Industries, Ltd.

Mitsubishi Heavy Industries, Ltd. ist Japans führender Maschinenbau-Konzern und eine technologische Benchmark für große Gasturbinen, Nuklearinseln sowie integrierte EPC-Projektabwicklung von Chemieanlagen. Im Geschäftsjahr 2025 verbuchte der Konzern 4.974,1 Mrd. Yen Umsatz und verzeichnete einen Auftragseingangsplus von 20 % auf 7.653,6 Mrd. Yen, angetrieben durch die nordamerikanische und asiatische Nachfrage nach GTCC-GuD-Kraftwerken und Ausrüstung für Kernkraftwerke; der freie Cashflow stieg auf 893,4 Mrd. Yen.

Mitsubishi Heavy Industries ist zudem ein Grundpfeiler der nationalen Raumfahrtfähigkeit Japans: Das Nagoya Aerospace Systems Works führt Entwicklung und Produktion der Trägerrakete H3 sowie des Frachtraumfahrzeugs HTV-K, das die Internationale Raumstation versorgt, an. Die Sparte Aircraft, Defense & Space erzielte im Geschäftsjahr 2025 einen Umsatz von 1.393,8 Mrd. Yen, ein Plus von 35,2 % gegenüber dem Vorjahr, gestützt auf steigende Verteidigungsbudgets und Startnachfrage der JAXA.

Stärken: Das Takasago Machinery Works ist einer der modernsten Standorte weltweit für Gasturbinen-F&E und -Produktion, während Montagewerke in Savannah (Georgia) und Dammam (Saudi-Arabien) die regionale Nachfrage bedienen. Die J-Serien luftgekühlten Turbinen setzen globale Maßstäbe in puncto Wirkungsgrad und Haltbarkeit unter Extrembedingungen, und die GTCC-Aufträge stiegen im Geschäftsjahr 2025 von 25 auf 35 Anlagen der Großbauart. Als eines der wenigen Unternehmen, das als Generalunternehmer für komplette EPC-Projekte im chemischen und Energiesektor im Megamaßstab auftreten kann, erschließt MHI Werte entlang der gesamten Lieferkette.

Schwächen: Das Engagement in Verteidigung und Luft- und Raumfahrt birgt geopolitische und exportkontrollrechtliche Risiken, während die Abhängigkeit von den Infrastrukturzyklen Asiens die Ergebnisse anfällig für regionale Investitionsschwankungen macht. Die Konzernstruktur umfasst neben dem Energiegeschäft auch Schiffbau, Logistik und Maschinenbau, was den Fokus verwässern und die Margenanalyse für Investoren erschweren kann.

Marke

Mitsubishi Heavy Industries

Gründung

1884 (reorganized 1950)

Mitarbeiter

~77,274-78,793

Präsenz

69 Länder

Standorte

12 Kernwerke in Japan + 10 weltweite Standorte für Gasturbinenfertigung und -reparatur

Hauptsitz

Japan

Markt

TSE Prime: 7011

Wichtige Produktkategorien
Unternehmen für Energie- und ChemieanlagenUnternehmen für KraftübertragungssystemeUnternehmen für Fluid-Handling-AusrüstungUnternehmen für industrielle AutomatisierungssystemeHVAC-Systeme UnternehmenUnternehmen für kritische MaschinenkomponentenUnternehmen für FördertechnikHersteller von Energie- und ChemieanlagenRaumfahrzeug-MarkenUnternehmen für Energie- und ChemieanlagenUnternehmen für KraftübertragungssystemeUnternehmen für Fluid-Handling-AusrüstungUnternehmen für industrielle AutomatisierungssystemeHVAC-Systeme UnternehmenUnternehmen für kritische MaschinenkomponentenUnternehmen für FördertechnikHersteller von Energie- und ChemieanlagenRaumfahrzeug-Marken
9
Rocket Lab

Rocket Lab USA, Inc.

Rocket Lab ist neben SpaceX das einzige Raumfahrtunternehmen, das routinemäßige Orbitaloperationen skaliert hat — und das einzige, das eigene private Startrampen auf zwei Kontinenten betreibt. Gründer Peter Beck, der von der NASA zweimal abgelehnt wurde, bevor er seine eigenen Raketen baute, hat das Unternehmen zu rund 0,6 Mrd. US-Dollar Umsatz im Jahr 2025 geführt — durch ein End-to-End-„Space as a Service"-Modell: Electron-Raketen, der Photon-Satellitenbus, Reaktionsräder, Sternsensorik, Solarzellen und sogar Startrampen werden in Eigenregie in Kalifornien, Neuseeland und Colorado konstruiert und gefertigt. Eine Reihe gezielter Akquisitionen — Mynaric (Laserkommunikation), Sinclair Interplanetary (Reaktionsräder) und die früheren Produktionsanlagen von Virgin Orbit — haben Rocket Lab in einen vertikal integrierten Lieferanten nahezu jeder Komponente einer Kleinsatellitenmission verwandelt.

Stärken:

• Vertikale Integration bis auf Komponentenebene — Rocket Lab fertigt Reaktionsräder, Sternsensorik, Solararrays und den eigenen Antrieb in Eigenregie, was ihr Margen und Versorgungssicherheit verschafft, die Konkurrenten im Kleinsatellitensegment fehlen.

• Drei private Startrampen — Zwei Rampen in Mahia, Neuseeland, und eine in Wallops, Virginia, bieten eine Unabhängigkeit vom Starttermin, die kein anderer kommerzieller Betreiber außer SpaceX erreicht.

• Schwung bei Neutron — Die wiederverwendbare Mittelklasse-Rakete Neutron und ihr Archimedes-Triebwerk befinden sich in der Erprobung und zielen auf den wachsenden Markt für Megaconstellation-Deployments, den die 300-kg-Kapazität von Electron nicht bedienen kann.

• Bewährtes Geschäftsmodell — Electron hat in den letzten zehn Jahren über 60 Missionen mit einer Erfolgsquote von rund 95 % geflogen und damit die stärkste Startzuverlässigkeitsbilanz der Branche für ein kleines Gerät aufgebaut; die neue Gauss-Elektroantriebslinie (Kapazität von 200 Einheiten/Jahr) erschließt zusätzliche Umsätze mit Satellitenbus-Zubehör.

Schwächen:

• Hoher Kapitalverbrauch — Die Entwicklung von Neutron und Archimedes sowie die Aufbauten von Mynaric und der Startplätze verursachen anhaltend hohen Cash-Verbrauch; die bescheidenen Margen von Electron können die nächste Phase noch nicht organisch finanzieren.

• Aufgeschobene GAAP-Gewinnbarkeit — Der Weg zu nachhaltiger Nettogewinnlichkeit bleibt nach hinten verschoben und hängt davon ab, dass Neutron die erforderliche Startrate erreicht und die Photon/LASERCOM-Produktlinien skalieren.

• Grenze der Kleinrakete — Die Nutzlastgrenze von Electron (300 kg) schließt die größten kommerziellen GEO- und Deep-Space-Aufträge aus und begrenzt den adressierbaren Markt, bis Neutron in Betrieb geht.

Marke

Rocket Lab

Gründung

2006

Mitarbeiter

2,000-2,500

Präsenz

Niederlassungen in den USA, Neuseeland, Kanada und Deutschland

Standorte

Long Beach HQ (CA); Mahia Launch Complex (NZ, 2 Rampen); Wallops Flight Facility (VA, 1 Rampe)

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
Raumfahrzeug-MarkenRaumfahrzeug-Marken
10
OHB SE

OHB SE (formerly OHB Technology AG)

OHB SE ist Deutschlands stiller Raumfahrt-Champion und einer von nur drei Satelliten-Hauptauftragnehmern, denen die Europäische Weltraumorganisation vertraut. Seit der Gründung 1981 als kleines Bremer Ingenieurbüro hat sich OHB zum Hersteller von mehr als 22 Galileo-Navigationssatelliten, der MTG-Meteorologiekonstellation der nächsten Generation, Deutschlands SAR-Lupe-Radar-Aufklärungssatelliten und der Hera-Mission zum Schutz vor Asteroiden entwickelt — ein Portfolio, das zu fast 100 % auf Raumfahrthardware konzentriert ist. Im Geschäftsjahr 2025 steigerte das Unternehmen den Umsatz um 21 % auf 1,25 Milliarden €, erhöhte das bereinigte EBITDA auf 126 Millionen € und schloss das Jahr mit einem Rekord-Auftragsbestand von 3,35 Milliarden € ab, gestützt durch seinen größten Einzelauftrag aller Zeiten: einen Zuschlag über 250 Millionen € für die meteorologische Konstellation EPS-Sterna über seine schwedische Tochtergesellschaft.

Stärken:

• Europäische institutionelle Basis — Als ESA-Hauptauftragnehmer neben Airbus und Thales Alenia Space belegt OHB unersetzliche Positionen bei Galileo, den Copernicus-Nachfolgeprogrammen und den deutschen sicherheitspolitischen Satellitenprojekten (SAR-Lupe, Georg).

• Echte Fertigungstiefe — OHB betreibt große Reinräume und Thermovakuum-Testzentren in Bremen, München, Schweden und Italien und montiert und testet als Hauptauftragnehmer mehrtönige geostationäre Satelliten und Tiefsonden vollständig in Eigenregie.

• Rekordverdächtige Auftragsbuch-Transparenz — Das Auftragsbuch von 3,35 Milliarden € (rund das 2,7-Fache des Jahresumsatzes) bietet mehrjährige Produktionsplanungssicherheit über die Programme Galileo zweiter Generation, MTG und EPS-Sterna.

• Tiefraum-Kompetenz — Als Hauptauftragnehmer für ESAs Asteroidenabwehrsonde Hera bewies OHB, dass es komplexe interplanetare Raumfahrzeuge liefern kann — eine Fähigkeit, die weltweit nur sehr wenige Unternehmen besitzen.

Schwächen:

• Private-Equity-Druck — KKR und die Familie Fuchs kontrollieren inzwischen über 92 % der Stimmrechte; der Streubesitz ist auf unter 6 % geschrumpft, und ein Delisting oder eine vollständige Privatisierung wird allgemein erwartet, was die öffentliche Transparenz und die Bindung von Fachkräften einschränken kann.

• Kundenkonzentration — Der Umsatz hängt stark von ESA- und Programmen der deutschen Bundesregierung ab; das Unternehmen hat kaum kommerzielle Satelliten- oder Startaktivitäten und ist daher anfällig für europäische Budgetzyklen sowie für die Disruption seines klassischen GEO-Markts durch LEO-Konstellationen.

• Größennachteil — Mit 3.466 Mitarbeitern und rund einem Zehntel des Umsatzes von Thales Alenia Space fehlt OHB die industrielle Masse, um die größten Megaconstellation-Fertigungsprogramme gegen Wettbewerber in US-Größenordnung zu gewinnen.

Marke

OHB

Gründung

1981

Mitarbeiter

~3,466

Präsenz

ESA-Programme; Kunden in Europa und auf internationalen Märkten

Standorte

Bremen (Hauptsitz) und Montagewerke in München (Deutschland); Tochtergesellschaften in Schweden und Italien mit großen Reinräumen und thermischen Vakuum-Testzentren

Hauptsitz

Deutschland

Markt

XETRA Frankfurt: OHB (93 % im Besitz von KKR, Going Private läuft)

Wichtige Produktkategorien
Raumfahrzeug-MarkenTransportausrüstungsherstellerTransportausrüstungRaumfahrzeug-MarkenTransportausrüstungsherstellerTransportausrüstung

Häufig gestellte Fragen

Wie bewerten und benoten wir Raumfahrzeug-Hersteller?
Das Ranking von Raumfahrtherstellern unterscheidet sich grundlegend vom Ranking von Marken, denn die Beweise sind physisch: Quadratmeter Reinraum, Tonnen von Rührauftreibschweißanlagen und Satelliten, die tatsächlich die Umlaufbahn erreichen.

VerityRank bewertet die zehn führenden Hersteller anhand von drei Säulen, die auf die industrielle Realität gewichtet sind: Produktionsstärke & Skalierung (50 %), Produktionsanteil in der Kategorie (30 %) und Markenattraktivität & Finanzleistung (20 %). Die Produktionsstärke wird anhand der eigenen Produktionsflächen, der hochwertigen Reinraumfläche, der Verfügbarkeit von Thermalvakuum- und EMV-Kammern, AIT-Standorten (Assembly, Integration and Test), der Belegschaft sowie der Eigenfertigungsquote bei Antriebssystemen, Reaktionsrädern, Sternsensoren und großen Verbundstrukturen gemessen. Unternehmen, die nur entwerfen und die Montage auslagern, werden grundsätzlich ausgeschlossen.

Der Produktionsanteil in der Kategorie benachteiligt Konglomerate, deren Raumfahrtumsatz nur einen Minderheitsanteil am Gesamtumsatz ausmacht: ein reiner Spezialist wie Rocket Lab oder OHB erzielt hier eine höhere Bewertung als ein diversifizierter Riese. Das Endergebnis ist ein VerityRank Score (0–100), der widerspiegelt, wer die Maschinen, die die Erde verlassen, physisch baut – und nicht nur deren Marke ist.

Haftungsausschluss: Die Rankings spiegeln öffentlich verfügbare Daten für 2025–2026 wider und dienen ausschließlich Informationszwecken; sie stellen keine Anlageempfehlungen dar.
Welche Fertigungskompetenzen zeichnen führende Raumfahrzeughersteller aus?
Was einen echten Raumfahrzeughersteller von einem Montagebetrieb unterscheidet, ist die Kontrolle über die kritische Kette: Triebwerke, Strukturen, Lageregelungshardware und Thermomanagement aus eigener Fertigung.

Die Marktführer teilen fünf Fähigkeiten. Erstens, Triebwerks- und Antriebsentwicklung im eigenen Haus: SpaceX baut Merlin- und Raptor-Triebwerke auf automatisierten Fertigungslinien, Rocket Lab druckt Rutherford-Triebwerke im 3D-Verfahren, und Northrop Grumman gießt Amerikas strategische Feststoffraketenmotoren. Zweitens, Schweißtechnik für Großstrukturen: Boeings Werk in Michoud nutzt den weltweit größten vertikalen Rührreibschweißer zur Herstellung der SLS-Treibstofftanks, während MHI in Nagoya aluminium-lithium-gekühlte Kryotanks für die H3 schweißt. Drittens, Satellitenmontage im Reinraum: SpaceX' Werk in Redmond produziert täglich mehrere Starlink-Satelliten; OHB und Thales Alenia Space montieren Mehrtonnen-GEO-Satelliten in europäischen Reinräumen.

Viertens, vertikale Integration auf Bauteilebene: Rocket Lab fertigt eigene Reaktionsräder, Sternsensorik, Solarzellen und Trennringe — genau dort, wo Wettbewerber durch Lieferzeiten von Drittanbietern betroffen sind. Fünftens, AIT und Umweltests: Thermovakuumkammern, Schwingtische und EMC-Messräume, die Hardware vor dem Start qualifizieren — hier sind Airbus Bremen, CASCs CAST und Lockheeds Werk in Littleton führend.
Welche Trends prägen die Raumfahrzeugfertigung?
Fünf Trends prägen die Raumfahrtfertigung in 2025–2026 neu, und alle fünf begünstigen Fabriken gegenüber Designstudios.

Erstens: Serienfertigung in der LEO: Starlinks Takt von über 100 Satelliten pro Monat und das europäische IRIS²-Programm zwingen die großen Satellitenhersteller, von individuellen GEO-Sonden auf kleinsatelliten aus der Fließfertigung umzustellen. Zweitens: Konsolidierung durch vertikale Integration: Boeing hat Spirit AeroSystems für 4,7 Mrd. US$ zurückgekauft und Rocket Lab erwarb Mynaric, Sinclair Interplanetary und SolAero — die Branche holt kritische Zulieferer wieder ins Haus. Drittens: Durchsatz bei wiederverwendbaren Trägern: Falcon-9-Booster mit über 20 Flügen und CASCs Netzfang-Wiedereinholung (VTVL) der Langer Marsch 10B senken die Kosten pro Start drastisch und erhöhen die Nachfrage nach Satelliten, um die neue Kapazität zu füllen.

Viertens: Vorrang des Weltraums für die Verteidigung: Da SpaceX einen Auftrag der Space Force über 1,6 Mrd. US$ gewann und CASC 2025 73 Starts durchführte, fließen staatliche Raumfahrtbudgets unverhältnismäßig zu Herstellern mit souveränen Produktionslinien. Fünftens: Edge-Computing im Orbit: SpaceXs KI-bezogene Einnahmen von 3,2 Mrd. US$ im Jahr 2025 signalisieren, dass Satelliten zu Rechenzentren werden, was Neuentwürfe von Thermomanagement und Hochleistungs-Solarmodulen in der gesamten Fertigungsbasis erzwingen.
Warum ist vertikale Integration in der Raumfahrt wichtiger als Outsourcing?
Warum hat der Beratbericht Design-and-Outsource-Unternehmen ausgeschlossen und vertikale Integration bevorzugt? Denn im Weltraum kann ein Defekt eines Zulieferers der dritten Stufe eine Milliarden-Mission vernichten.

Boeings Starliner-Programm ist das Lehrstück: Ventil- und Fallschirmprobleme, die von Unterauftragnehmern ausgingen, verursachten jahrelange Verzögerungen, Kostenüberschreitungen bei Festpreisen und eine Reputationkrise. Die Antwort der Branche lautet Insourcing. SpaceX erreicht eine Eigenfertigungsquote von über 80 % — von Raptor-Triebwerken und Hitzeschild-Kacheln bis hin zu Phased-Array-Antennen und Laserterminals. Rocket Lab, nachdem es Hunderte Millionen für die Übernahme von SolAero und ASI ausgegeben hat, baut nun eigene Reaktionsräder, Sternsensorik, Solaranlagen und Flugsoftware, mit einem Hardware-Anteil von 74 % im Auftragsbestand. Northrops Feststoffantriebswerke sind Alleinlieferant für US-amerikanische strategische Starts.

Die Logik ist einfach: Orbitalumgebungen sind unerbittlich, Startfenster sind teuer, und jede ausgelagerte Komponente ist ein potenzieller Single Point of Failure. Die zehn oben gelisteten Hersteller kontrollieren genug der kritischen Kette, um als echte Hersteller zu gelten — der widerstandsfähigste Burggraben der modernen Raumfahrtwirtschaft.
Wie oft werden diese Rankings aktualisiert — und wo befindet sich die weltweite Produktionskapazität für Raumfahrzeuge?
Wie oft werden Ranglisten der Raumfahrzeughersteller aktualisiert — und wo befindet sich die größte Produktionskapazität für Raumfahrzeuge der Welt?

VerityRank aktualisiert diese Rangliste alle 6-12 Monate, abgestimmt auf die Zyklen der Jahresberichte (Geschäftsjahresergebnisse werden zwischen Q1 und Q2 finalisiert), mit Zwischenanpassungen bei größeren Fusionen oder Produktionsmeilensteinen — wie bei der geplanten Raumfahrts-Kombination von Airbus, Thales und Leonardo sowie dem Börsengang von SpaceX im Jahr 2026. Bei jeder Aktualisierung werden Fabrikkapazitäten, Auftragsbestände und Eigenfertigungsquoten neu bewertet.

Beim Kapazitätsschwerpunkt hat sich das globale Gewicht auf drei Pole verlagert: die Vereinigten Staaten (SpaceX' Netzwerk aus Hawthorne, Redmond, Boca Chica und Cape Canaveral; Lockheeds Littleton; Boeings Michoud; Northrops Promontory und Redondo Beach), China (CASCs acht Forschungs- und Produktionskomplexe in Peking, Shanghai, Xi'an und Sichuan) und Europa (Airbus Bremen/Toulouse, Thales Alenia Cannes/Rom/Turin, OHB Bremen). Japans MHI Nagoya rundet das Bild als vierter Pol ab. Käufer sollten die Produktionsstandorte und Reinraumzertifizierungen prüfen, bevor sie sich festlegen — die Kapazität, nicht die Broschüren, ist das wahre Signal für die Lieferfähigkeit.