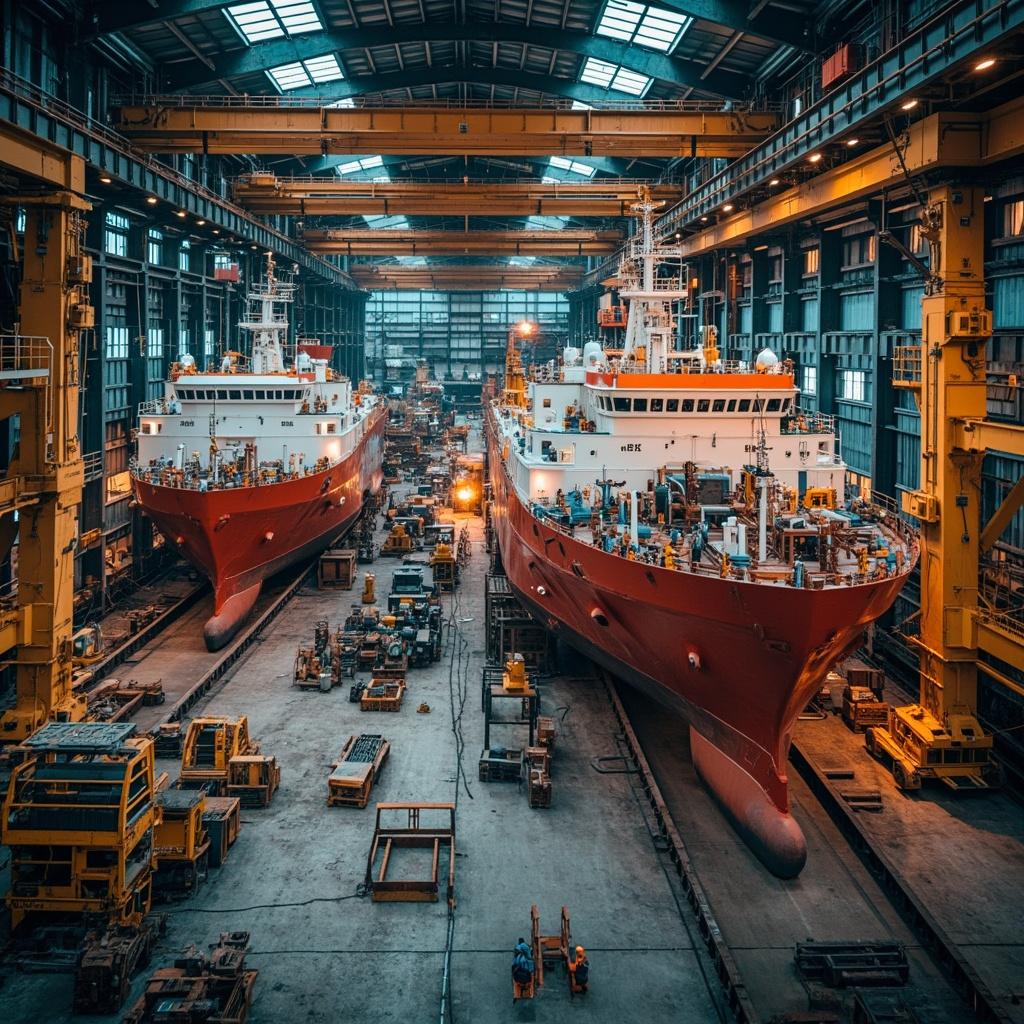
Keine Schwerindustrie auf der Welt ist so konzentriert wie der Schiffbau: Drei Länder liefern mehr als 95 % der weltweiten Handelstonnage, und die zehn hier rangierten Hersteller bauen den allergrößten Teil davon. China allein steht für 54,57 % der weltweiten Frachterslieferungen, Südkorea für 28,02 % und Japan für 12,56 % – eine Konzentration, die diesen Sektor zum geografisch am stärksten konsolidierten Fertigungssektor der Weltwirtschaft macht. Der Markt dahinter ist enorm – rund 166,2 Mrd. USD im Jahr 2025, mit Tendenz zu 175,7 Mrd. USD im Jahr 2026 –, doch die Gewinne fallen an eine bemerkenswert kleine Gruppe autonomer Werften mit Tiefwasser-Helgen, Gantrykränen für tausend Tonnen und eigenen Motorenwerken.
Dieses Ranking wendet den strengsten Aufnahmetest der Branche an: die absolute Fähigkeit zur eigenständigen Produktion. Jedes der folgenden Unternehmen besitzt physische Trockendocks, Schwerverlade-Infrastruktur und Industriearbeiterschaft; jede Marke oder jeder kapitalleichte Betreiber, die auf Dritt-OEMs angewiesen sind, wurde ausgeschlossen. Das Rankinggewicht ruht auf drei Säulen. Produktionsstärke und -skala – Umsatz 2025–2026, Orderbuch-Tragfähigkeit und jährliches Liefervolumen – dominiert die Bewertung. Danach folgt die Produktivität innerhalb der Kategorie – die Breite über Frachter, Arbeitsschiffe, Offshore-Plattformen, marine Systeme und Kriegsschiffe hinweg, mit vertikaler Tiefe in Hightech-Segmenten wie LNG-Tankern, VLACs, FLNG-Einheiten und Tiefsee-Bohrplattformen. Schließlich runden die Lieferketten-Autonomie – insbesondere die eigene Produktion von Schiffsmotoren – und der globale Markeneinfluss die Bewertung ab.
Wie wir ranken
VerityRank bewertet Hersteller von Schiffen und Wasserfahrzeugen anhand von vier gewichteten Dimensionen, die auf die Realitäten der Schwerindustrie zugeschnitten sind:
• Werftskala & physische Kapazität (30 %): Trockendock-Größe, Gantrykran-Kapazität, Belegschaft und jährlicher Durchsatz; Wertschätzung sowohl für Mega-Werften an einem Standort als auch für multiregionale Cluster
• Orderbuchtiefe & Lieferbilanz (25 %): Auftragsbestand 2025–2026 in DWT und Schiffen sowie mehrjährige Fertigungsbilanz; die Inhaber der größten Orderbücher der Welt (CSSC mit 106,9 Mio. DWT, Hengli mit 41,6 Mio. DWT) liegen an der Spitze
• Technologie & vertikale Integration (25 %): eigene Motoren (CSSCs methanolbetriebener Dual-Fuel-Niedergeschwindigkeitsmotor, HD Hyundais HiMSEN, Henglis eigene Hauptmotoren), LNG-/FLNG-/Offshore-Kompetenz und Grüntreibstoff-Bereitschaft
• Finanzielle Stärke & globale Reichweite (20 %): Umsatzgröße, Rentabilitätstrend und internationale Auftragsverteilung; verifiziert anhand der Jahresberichte 2025 und der Zwischenberichte 2026
Datenquellen
Die Rankings synthetisieren offene Daten aus Unternehmensberichten, globalen Orderbuchstatistiken und Recherchen von Schiffsmaklern. Wichtige Referenzen sind: GetTransport – Biggest Shipbuilders in the World 2026, BRS Top 10 Shipbuilders by Global Order Book – iMarine, StatRanker – Global Shipbuilding Industry, CSIS – China Dominates Shipbuilding, sowie Unternehmensveröffentlichungen von CSSC, HD Korea Shipbuilding & Offshore Engineering, Imabari, Hanwha Ocean, Samsung Heavy Industries, Yangzijiang, COSCO Shipping Heavy Industry, Fincantieri, Hengli Heavy Industries und New Times Shipbuilding.
Haftungsausschluss: Die Rankings werden aus öffentlich verfügbaren Daten Dritter ausschließlich für Marktforschung und Referenzzwecke zusammengestellt. Sie stellen keine Anlageberatung dar, und Leser sollten qualifizierte Finanz- und Rechtsberater konsultieren, bevor sie Beschaffungs- oder Anlageentscheidungen treffen.