VerityRank

Top 10 Hersteller & Lieferanten von Offshore-Ausrüstung

StartseiteTransportausrüstungsherstellerTop 10 Hersteller & Lieferanten von Offshore-Ausrüstung
Zuletzt aktualisiert: September 2026·Von dem VerityRank-Forschungsteam·Methodik

Nicht jedes Unternehmen, das Offshore-Ausrüstung verkauft, baut diese auch tatsächlich — genau deshalb existiert dieses Ranking. Der Offshore-Ausrüstungsmarkt ist überfüllt mit Lizenzgebern, Marken und kapitalleichten Integratoren, aber nur eine Handvoll Unternehmen besitzt die Trockendocks, Megakrane und Schwerfertigungsstandorte, die für den physischen Bau eines FPSO-Rumpfes, einer schwimmenden Produktionsplattform oder eines Subsea-Boomschulares erforderlich sind. VerityRank wendet ein strenges Ein-Stimm-Veto an: Um sich zu qualifizieren, muss ein Unternehmen Fertigungsinfrastruktur wie Trockendocks, Maschinenbauwerke für Schwerausrüstung, Tiefwasser-Kais oder präzise Subsea-Fertigungsstandorte besitzen oder kontrollieren. Reine Outsourcing-Modelle, fabless-Konstrukteure und reine Lizenzbetreiber werden von der Betrachtung ausgeschlossen, bevor die Bewertung überhaupt beginnt.

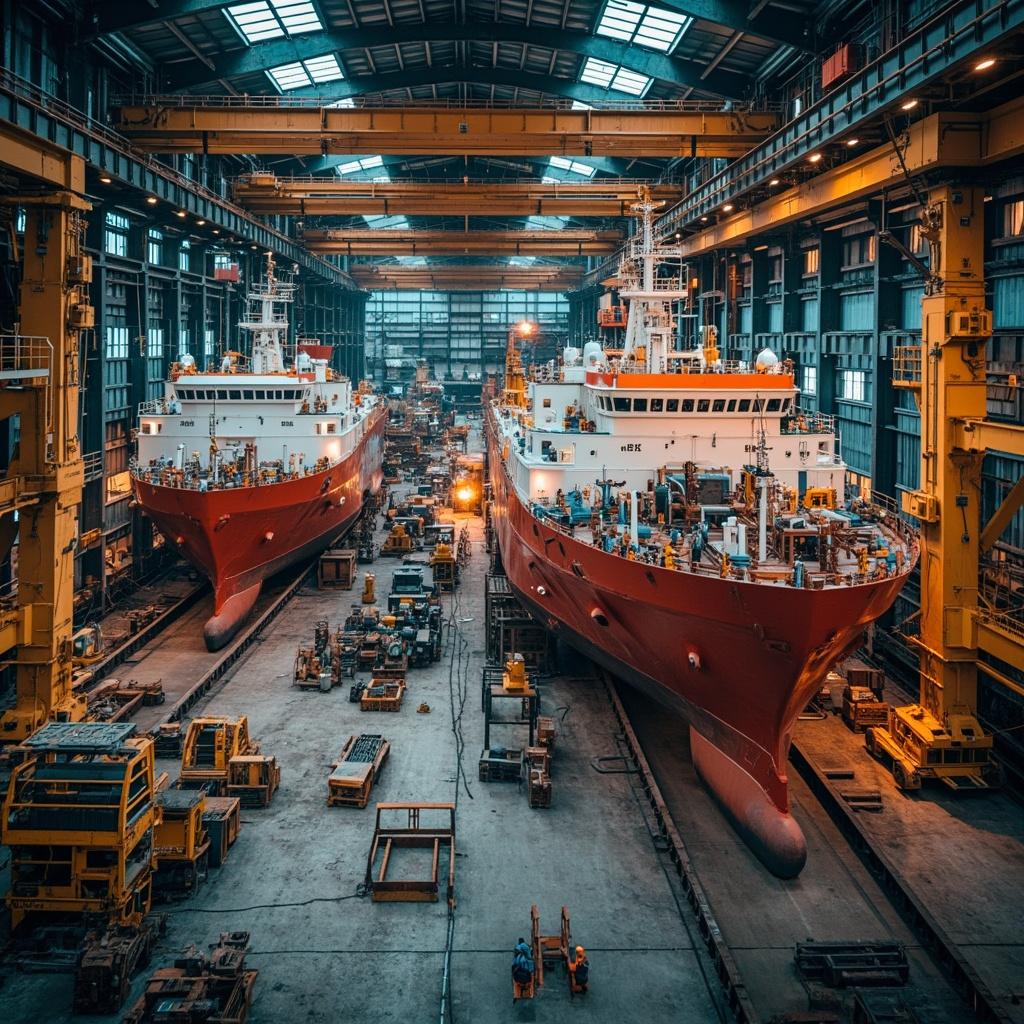
Die zehn Hersteller, die diesen Test bestehen, kontrollieren das physische Rückgrat der globalen Offshore-Energie. China State Shipbuilding Corporation betreibt die größte Werftenflotte der Welt und den höchsten jährlichen Stahldurchsatz der Branche, mit fast 200.000 Mitarbeitern und einem Gruppenumsatz von mehr als 50 Mrd. USD. HD Korea Shipbuilding & Offshore Engineering verankert Koreas Offshore-Offensive vom Megastandort Ulsan aus und dominiert die FPSO-, FPU- und FLNG-Fertigung neben Samsung Heavy Industries, das allein mehr als die Hälfte der globalen FLNG-Baukapazität hält. Seatriums Werften in Singapur, Batam und Brasilien bauen und integrieren gleichzeitig mehrere FPSOs mit 100.000 Tonnen und Wind-Umrichterplattformen im Gigawatt-Maßstab, während TechnipFMC und Baker Hughes die Subsea-Fertigungskronjuwelen des Westens besitzen — Flexiblerohrwerke in Brasilien und Frankreich, Bearbeitungs- und Prüfanlagen für Subsea-Boomschulare sowie Werke für Offshore-Gasturbinen und Kompressoren. Norwegens Aker Solutions hält drei Schwerwerften in Stord, Egersund und Verdal am Laufen, und NOVs Fabriknetzwerk auf vier Kontinenten rüstet den Großteil der weltweiten Offshore-Bohrflotte aus, wobei ZPMC und CIMC Raffles Chinas superlastige Hebekapazität und Tiefwasser-Baukapazität ergänzen.

So bewerten wir

Da die Fertigung der Burggraben ist, gewichtet VerityRank die physische Produktionsfähigkeit höher als alle anderen Faktoren:

• Produktionsstärke & physische Größe (40 %): große Trockendocks, maximale Kranhubkapazität, Werftfläche, jährlicher Stahldurchsatz und Fähigkeit zu parallelen Megaprojekten.

• Kategoriepassung & Marktanteil (30 %): der Anteil des Umsatzes aus Offshore-Ausrüstungskategorien und der Marktanteil des Herstellers in jedem Segment.

• Globaler Umsatz & finanzielle Gesundheit (20 %): konsolidierter Umsatz 2024–2025 einschließlich China, Auftragsbestand und operative Margen.

• Markeneinfluss & Suchpräsenz (10 %): globale Suchintensität, Branchenbekanntheit und Kundenreputation unter Betreibern.

Datenquellen: Die Ergebnisse werden aus offiziellen Finanzberichten 2024–2025, Unternehmensveröffentlichungen, Börsenunterlagen und unabhängig veröffentlichten Branchenstudien zusammengestellt, darunter Blackridge Research, Verified Market Research, der Global Growth Insights-Offshore-Bericht sowie Geschäftsberichte der Unternehmen. Zahlen werden, wo verfügbar, mit gesetzlichen Offenlegungen abgeglichen.

Haftungsausschluss: Die Rankings werden aus öffentlich verfügbaren Drittanbieterdaten erstellt und dienen ausschließlich Forschungs- und Marktreferenz Zwecken. Sie stellen keine Anlageberatung dar, und Leser sollten qualifizierte Finanz- und Rechtsberater konsultieren, bevor sie Beschaffungs- oder Anlageentscheidungen in Bezug auf diese Unternehmen treffen.


Top-10-Rankings

2026.09 Ausgabe
1
China CSSC Holdings Limited

China CSSC Holdings Limited

China CSSC Holdings Limited ist das börsennotierte Flaggschiff des Schiffbaus der China State Shipbuilding Corporation (CSSC), der nach Produktionsvolumen größten Schiffbaugruppe der Welt mit Sitz im Shanghaier Pudong New Area. Nach der wegweisenden Fusion 2025, bei der die Vermögenswerte der China Shipbuilding Industry Corporation (CSIC) übernommen wurden, kontrolliert CSSC Holdings sieben große Werften und 15 Zulieferunternehmen, darunter Jiangnan Shipyard, Hudong-Zhonghua und Shanghai Waigaoqiao, mit einem Umsatz von 152,0 Mrd. CNY im Jahr 2025 und einem um 86 % gestiegenen Jahresüberschuss gegenüber dem Vorjahr.

Stärken:

• Weltweite Marktführung beim Output – CSSC erhielt 2025 rund ein Drittel der weltweiten Neubauaufträge mit alternativen Antrieben und dominiert den Markt für LNG-Träger und Dual-Fuel-Schiffe

• Beispiellose vertikale Integration – Von der Entwicklung langsamer Schiffsdieselmotoren bis zur Verarbeitung von Sonderstahl kontrolliert die Gruppe die gesamte chinesische Schiffbau-Lieferkette

• Rekordauftragsbestand – 652 Schiffe (rund 80 Mio. DWT im Wert von über 467 Mrd. CNY) Ende 2025 im Auftragsbuch, mit Lieferterminen bis in die Jahre 2029–2030

• Wertsteigernder Schiffsportfolio-Mix – Die Fusion 2025 und die Verlagerung hin zu LNG-Trägern, PCTC-Autotransportern und methanol-/ammoniakbereiten Schiffen haben die Profitabilität deutlich verbessert

Schwächen:

• Konzentrationsrisiko – Die Fertigung findet nahezu vollständig in China statt, wodurch die Gruppe Handelsstreitigkeiten, Antisubventionsverfahren und geopolitischen Reibungen in westlichen Märkten ausgesetzt ist

• Zyklische Abhängigkeit – Der Schiffbau bleibt hochzyklisch, und das Geschick der Gruppe ist an globale Frachtraten und die Transportnachfrage gekoppelt

• Margenvolatilität – Schwankungen der Stahlpreise und Währungsbewegungen können die Quartalsergebnisse trotz des starken Auftragsbestands erheblich beeinflussen

Marke

CSSC

Gründung

1998

Mitarbeiter

196,309 (group); 13,000+ (listed entity)

Präsenz

Schiffbaudienstleistungen für Top-Reedereien in über 100 Seefahrtsnationen

Standorte

7 große Werften + 15 Zulieferunternehmen (Jiangnan, Hudong-Zhonghua, Waigaoqiao)

Hauptsitz

China

Markt

SSE: 600150

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheBodenabfertigungsgeräte-Branche für Flughäfen und HäfenAnhänger- und Logistikausrüstungs-BrancheSchienenverkehrsausrüstungs-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerTransportausrüstungsunternehmenTransportausrüstungsherstellerSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheBodenabfertigungsgeräte-Branche für Flughäfen und HäfenAnhänger- und Logistikausrüstungs-BrancheSchienenverkehrsausrüstungs-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-Hersteller
2
HD Korea Shipbuilding & Offshore Engineering

HD Korea Shipbuilding & Offshore Engineering Co., Ltd.

HD Korea Shipbuilding & Offshore Engineering ist die Zwischenholding des Schiffbauimperiums von HD Hyundai und gilt weltweit als technologischer Maßstab für hochwertige Handels- und Offshore-Schiffe. Im Jahr 2025 erzielte die Gruppe einen Umsatz von 29,93 Billionen KRW (~21,99 Mrd. USD) und verzeichnete – getrieben durch zahlreiche Auslieferungen von Premium-LNG-Tankern, VLCCs und umweltfreundlichen Schiffen – einen Rekordbetriebsgewinn von über 3,9 Billionen KRW. Als erster Schiffbauer der Geschichte lieferte sie kumuliert 5.000 Schiffe aus, sicherte sich im Jahresverlauf 137 Neuaufträge und verlängerte ihre Serie von übertroffenen Jahreszielvorgaben bei Aufträgen auf fünf Jahre in Folge.

Stärken:

• Technologischer Burggraben bei LNG und Gasverarbeitung – proprietäre Kompetenzen in LNG-Tanksystemen, Gasverarbeitung und Ammoniakmotoren schaffen hohe Eintrittsbarrieren für Wettbewerber

• Selektive Auftragsstrategie – die Priorisierung margenstarker LNG- und Dual-Fuel-Projekte hat die Margen erhöht und das Unternehmen vor Preiskämpfen im Massengutfrachter-Bereich geschützt

• Vollständige Werftmatrix – betreibt HD Hyundai Heavy Industries, HD Hyundai Samho und HD Hyundai Mipo sowie Übersee-Reparaturwerften in Vietnam und auf den Philippinen

• Export digitaler Werftlösungen – Erstanbieter bei der Lizenzierung von Smart-Shipyard-Lösungen (Digitaler Zwilling/KI) für den US-Markt

Schwächen:

• Südkoreanische Kostenbasis – höhere Arbeits- und Energiekosten im Vergleich zu chinesischen Wettbewerbern belasten die Preiswettbewerbsfähigkeit bei Standardschiffstypen

• Währungsrisiko – ein großer Teil des Umsatzes wird in USD und Euro abgerechnet, wodurch die Ergebnisse Schwankungen des KRW ausgesetzt sind

• Auftragskonzentration – die Erträge bleiben stark vom LNG- und Offshore-Zyklus abhängig, der sich erheblich korrigieren kann

Marke

HD KSOE

Gründung

1972

Mitarbeiter

30,000+ (shipbuilding & offshore workforce)

Präsenz

Schiffe und Offshore-Lösungen für Reedereien weltweit, mit Niederlassungen in Asien, Europa und dem Nahen Osten

Standorte

3 Mega-Werften (HD Hyundai Heavy Industries, HD Hyundai Samho, HD Hyundai Mipo) + Auslandsstandorte in Vietnam und auf den Philippinen

Hauptsitz

Südkorea

Markt

KRX: 009540

Wichtige Produktkategorien
Schiffs- und Wasserfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSchiffs- und Marinefahrzeug-HerstellerSchiffs- und Wasserfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheBodenabfertigungsgeräte-Branche für Flughäfen und HäfenSchiffs- und Marinefahrzeug-Hersteller
3
Seatrium

Seatrium Limited

Seatrium ist Südostasiens größter reiner Offshore-Ingenieurskonzern und eine der wenigen „Superfabriken" der Welt, die gleichzeitig mehrere hunderttausend Tonnen schwere FPSO-Rümpfe und Offshore-Wind-Umrichterplattformen im Gigawattmaßstab bauen kann. Der 2023 aus der Fusion von Sembcorp Marine und Keppel Offshore & Marine hervorgegangene — zwei Werften mit Wurzeln bis in die 1960er Jahre — in Singapur gelistete Konzern wies für 2025 einen Umsatz von 11,47 Mrd. S$ (etwa 8,6 Mrd. USD) aus, verdoppelte seinen Nettogewinn auf 324 Mio. S$ und führte gleichzeitig mehr als 24 große Offshore-Bauprojekte durch. Sein Werfturnetz umfasst 15 Länder, mit den schwersten Standortclustern in Singapur, auf der indonesischen Insel Batam und in Brasilien.

Stärken: Die Multi-FPSO-Kapazität seiner Werften in Singapur und Batam ist in Asien unerreicht — 2025 lieferte das Unternehmen das erste Öl des Neubaus P-78 FPSO und hält die Super-Aufträge von Petrobras aus der P-Serie bis 2033. Im Bereich neue Energien sicherte es sich die vierte 2,2-GW-HVDC-Umrichterplattform (BalWin5) des deutschen Netzbetreibers TenneT und bestätigte damit seine Führungsposition bei Offshore-Wind-Umrichterplattformen. Seine 24.116 Mitarbeiter, davon 45,9 % in Singapur ansässig, wurden im März 2026 durch eine einheitliche Arbeitnehmergewerkschaft (SEU) stabilisiert, die 5.000 Kernfacharbeiter im Schwermaschinenbau vertritt.

Schwächen: Die Ergebnisse sind stark an den Offshore-Ölzyklus gebunden — der FPSO-Boom der P-Serie treibt einen Großteil des aktuellen Umsatzes, und eine Ausgabenpause von Petrobras würde sich unmittelbar bemerkbar machen. Die Integration der beiden traditionsreichen Werften (Sembcorp Marine und Keppel O&M) reift noch, wobei die Harmonisierung der Belegschaft und Rückstellungen für Altprojekte gelegentlich für Ergebnisrauschen sorgen. Ihr Brasilianisches Execution-Fußabdruck bringt im Vergleich zu rein singapurischen Wettbewerbern zusätzliche Währungs- und Logistikkomplexität mit sich.

Marke

Seatrium

Gründung

2023

Mitarbeiter

24,116

Präsenz

Betrieb in 15 Ländern

Standorte

Werft- und Offshore-Basennetzwerk in 15 Ländern, u. a. Singapur, Batam (Indonesien) und Brasilien; über 24 parallele Großprojekte

Hauptsitz

Singapur

Markt

SGX: 5E2

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung Marken
4
TechnipFMC

TechnipFMC plc

Wenige Unternehmen in dieser Liste sind so rein offshore ausgerichtet wie TechnipFMC, die in Großbritannien eingetragene, in Houston ansässige Gruppe, die 2017 aus der Fusion von FMC Technologies und Technip hervorging. Praktisch der gesamte Umsatz wird mit Unterwasser-Produktionssystemen, Flexiblen Leitungen und Unterwasser-Installationen erwirtschaftet — was das Unternehmen zum fokussiertesten Pure-Play der Offshore-Branche macht. TechnipFMC besitzt die weltweit modernsten Fertigungsanlagen für Flexible Leitungen in Brasilien und Frankreich, kontrolliert die gesamte Zerspanungs- und Prüfkette für Subsea-Weihnachtsbäume und -Manifolds und betreibt eine eigene Flotte aus Rohrverlegeschiffen und Schwergutschiffen. Allein im dritten Quartal 2025 nahm das Unternehmen 2,65 Mrd. USD an Unterwasser-Aufträgen von Petrobras und ExxonMobil entgegen und beendete das Jahr mit einem Unterwasser-Auftragsbestand von 16,8 Mrd. USD und seinem profitabelsten Jahr seit der Fusion.

Stärken: Das firmeneigene iEPCI-Modell (integrierte Ingenieurleistungen, Beschaffung, Bau und Installation) verkürzt die Projektzeitpläne in Tiefwasser und verringert das Schnittstellenrisiko — ein entscheidender Differenzierungsfaktor bei Super-Major-Kunden. Die Franchise für Flexible Leitungen und Umbilicals ist faktisch unerreicht, mit Werken in Brasilien und Frankreich, die jedes bedeutende Tiefwasserbecken beliefern. Ein Unterwasser-Auftragsbestand von 16,8 Mrd. USD bietet mehrjährige Umsatzsichtbarkeit, und ein nach der starken Cashgenerierung 2025 genehmigtes Aktienrückkaufprogramm über 2 Mrd. USD signalisiert das Vertrauen des Managements in den Unterwasser-Superzyklus.

Schwächen: Die schwere Installationsflotte verursacht hohe Wartungs- und Kapitalkosten, die die Margen in schwachen Jahren drücken. Das Geschäft ist auf Tiefwasser-Öl und -Gas konzentriert, wodurch das Unternehmen gegenüber diversifizierten Wettbewerbern stärker einem Abschwung in Brasilien und Guyana ausgesetzt ist. Der Auftragseingang bleibt unregelmäßig und projektabhängig, sodass die Quartalsumsätze stark mit Auftragsvergaben schwanken können.

Marke

TechnipFMC

Gründung

2017

Mitarbeiter

About 23,000

Präsenz

Betrieb in 48 Ländern

Standorte

~30 Kernzentren, darunter Flexrohr-Werke in Brasilien und Frankreich, Werke für Subsea-Christmas-Trees/Manifolds sowie eine eigene Verlege- und Installationsflotte

Hauptsitz

Vereinigtes Königreich

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung Marken
5
Baker Hughes

Baker Hughes Company

Baker Hughes Company hat sich von einem traditionsreichen Ölfelddienstleister zu einem führenden Anbieter industrieller Energietechnologie entwickelt und nimmt eine dominante Nische bei Radial- und Axialverdichtern, Durchflussüberwachung und LNG-Prozessanlagen ein. Im Jahr 2025 erwirtschaftete das in Houston ansässige Unternehmen 27,73 Mrd. US-Dollar Umsatz, wobei das Segment Industrial & Energy Technology (IET) Aufträge im Wert von 14,9 Mrd. US-Dollar und ein Rekord-Auftragsbestand von 32,4 Mrd. US-Dollar verbuchen konnte.

Im Bereich Unterseeproduktion hält Baker Hughes rund 26 % des globalen Marktes für Unterseedienste und liefert integrierte Untersee-Weihnachtsbäume, Verteiler und Produktionssteuerungssysteme für Tiefseebecken – vom Präsalz vor Brasilien bis zum Sakarya-Feld im Schwarzen Meer –, unterstützt durch einen neuen, mit erneuerbaren Energien betriebenen Produktions- und Servicestandort mit 49.000 m² in Norwegen.

Stärken: Das LNG-Verdichtergeschäft ist unerreicht – mehr als 60 große LNG-Anlagen weltweit laufen mit Turbomaschinen von Baker Hughes, was über 440 MTPA installierter Antriebsleistung entspricht. Die Zustandsüberwachungssysteme von Bently Nevada setzen den Standard für die Diagnose rotierender Anlagen, und das Chemiewerk des Unternehmens auf Jurong Island in Singapur produziert jährlich 55.000 Tonnen Spezialchemikalien für die Aufbereitung. Ein Full-Stack-Modell, das Ausrüstung, Chemikalien und digitale Überwachung umfasst, schafft langfristige, stabile Serviceerlöse, während ein neues Untersee-Fertigungszentrum in Norwegen die Tiefsee-Lieferfähigkeit stärkt.

Schwächen: Rund zwei Drittel des Umsatzes hängen weiterhin von den Investitionsausgaben in Öl und Gas ab, wodurch die Ergebnisse den Preiskzyklen der Kohlenwasserstoffe ausgesetzt sind. Der auf die USA ausgerichtete Standortbestand (204 Standorte im Inland) führt zu höheren Kostexpositionen im Vergleich zu schlankeren asiatischen Wettbewerbern, und die Umstellung von traditionsreichen OFSE-Verträgen auf Nenergie-Geschäfte ist langsamer vorangekommen, als das Wachstum des IET-Auftragsbestands vermuten lässt.

Marke

Baker Hughes

Gründung

1987

Mitarbeiter

Approximately 55,000

Präsenz

mehr als 120 Länder

Standorte

Über 100 hochwertige Fertigungs- und Montage-/Prüfanlagen für Komponenten in mehr als 120 Ländern

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
Unternehmen für Energie- und ChemieanlagenUnternehmen für Fluid-Handling-AusrüstungUnternehmen für KraftübertragungssystemeUnternehmen für kritische MaschinenkomponentenUnternehmen für industrielle AutomatisierungssystemeUnternehmen für FördertechnikHVAC-Systeme UnternehmenHersteller von Energie- und ChemieanlagenTransportausrüstungsunternehmenTransportausrüstungsherstellerUnternehmen für Energie- und ChemieanlagenUnternehmen für Fluid-Handling-AusrüstungUnternehmen für KraftübertragungssystemeUnternehmen für kritische MaschinenkomponentenUnternehmen für industrielle AutomatisierungssystemeUnternehmen für FördertechnikHVAC-Systeme UnternehmenHersteller von Energie- und ChemieanlagenTransportausrüstungsunternehmenTransportausrüstungshersteller
6
Samsung Heavy Industries

Samsung Heavy Industries Co., Ltd.

Samsung Heavy Industries zählt zu den größten kommerziellen Schiffbauunternehmen der Welt und ist der globale Maßstab für den Bau von LNG-Tankern und FLNG-Einheiten, wobei es die Elektronik- und IT-Ressourcen der Samsung Group für das digitale Schiffbauen nutzt. Im Jahr 2025 erzielte das Unternehmen einen Umsatz von 10,70 Billionen KRW (~8,0 Mrd. USD), verdoppelte den Nettogewinn auf rund 545,5 Mrd. KRW und steigerte die Bruttomarge von 8,7 % auf 11,7 % – eine entschiedene Erholung von den früheren Verlusten im Branchentief. Das Jahr schloss es mit einem Auftragsbestand von 133 Schiffen im Wert von 28,6 Mrd. USD ab und gewann 2025 insgesamt 43 Neubauten (7,9 Mrd. USD), darunter 11 LNG-Tanker.

Stärken:

• Führungsposition bei FLNG und Offshore – eine der wenigen Werften weltweit, die schwimmende LNG-Produktionseinheiten vollständig entwerfen und bauen kann

• Effizienz durch Smart Shipyard – die automatisierten Trockendocks und intelligenten Montagehallen in Geoje setzen Produktivitätsmaßstäbe für die Branche

• Vorsprung bei digitaler Navigation – die autonomen Navigationssysteme SVESSEL verschaffen eine führende Position beim KI-gestützten Segeln

• Premium-Auftragsportfolio – LNG-Tanker, Shuttletanker und hochspezifizierte Containerschiffe dominieren den Auftragsbestand

Schwächen:

• Russlandbezogene Wertberichtigungen – der Vertragsausfall der Werft Zvezda erzwang erhebliche Abschreibungen und Verlustrückstellungen

• Geringere Größenordnung als die Hyundai-Konkurrenten – das Inlandsvolumen liegt hinter HD KSOE zurück, was die Kostenvorteile in Standardsegmenten begrenzt

• Zyklische Offshore-Abhängigkeit – der Umsatzmix bleibt an die volatilen Energie- und Offshore-Zyklen gebunden

Marke

Samsung Heavy Industries

Gründung

1974

Mitarbeiter

13,974

Präsenz

Flüssiggastanker (LNG-Träger), Pendeltanker und Containerschiffe für Reedereien in Asien, Europa und Ozeanien

Standorte

Geoje-Werft mit automatisierten Baudocks und intelligenten Montagehallen

Hauptsitz

Südkorea

Markt

KRX: 010140

Wichtige Produktkategorien
Schiffs- und Wasserfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheSchiffs- und Marinefahrzeug-HerstellerSchiffs- und Wasserfahrzeug-MarkenTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSpezialfahrzeug-BrancheSchiffs- und Marinefahrzeug-Hersteller
7
Aker Solutions

Aker Solutions ASA

Aker Solutions ist der vollständigste Hersteller schwerer Offshore-Anlagen in der Nordsee, ein norwegischer Engineering- und Fertigungskonzern, dessen Wurzeln bis zur 1841 gegründeten Werft Akers Mekaniske Verksted zurückreichen. Mit Hauptsitz in Lysaker bei Oslo entwirft und fertigt das Unternehmen Plattformaufbauten, Jackets und FPSO-Module in den eigenen norwegischen Werften in Stord, Egersund und Verdal und ist europäischer Marktführer bei Schwimmfundamenten für Offshore-Windparks und Offshore-Plattformen zur CO₂-Abscheidung. Im Jahr 2025 stieg der Umsatz um 19 % auf 63,2 Milliarden NOK, bei Neuaufträgen von 66,4 Milliarden NOK; der Bereich Erneuerbare Energien und kohlenstoffarme Projekte macht inzwischen rund ein Fünftel des Portfolios aus — einer der höchsten Anteile an sauberer Energie unter den Offshore-Fertigern.

Stärken: Die eigene Fertigungsbasis in Norwegen (Stord, Egersund, Verdal) ist eines der letzten vollständigen Schwerwerft-Netzwerke in Westeuropa und verschafft dem Unternehmen eine strukturelle Nähe zu den Nordsee-Betreibern, während Wettbewerber den Rumpfbau nach Asien ausgelagert haben. Ihr Geschäft mit Schwimmwindanlagen und CCS zählt zu den fortschrittlichsten der Branche, gestützt auf langjährige Technologiepartnerschaften und einen Anteil erneuerbarer Energien von 20 % am Umsatz. Eine Wartungs- und Modifikationsallianz mit Aker BP, verlängert bis Ende 2026, sichert ein stabiles Volumen an M&M-Aufträgen in der Nordsee, und die Beteiligung am Joint Venture OneSubsea (mit SLB und Subsea7) eröffnet Exposure im Bereich Unterwasser-Fördersysteme, ohne den Fertigungsfokus zu verwässern.

Schwächen: Die europäische Lohnkostenbasis macht Aker Solutions im Vergleich zu asiatischen Werften bei vergleichbaren Stahlarbeiten strukturell teurer, was die Wettbewerbsfähigkeit bei Standard-FPSO-Rümpfen einschränkt. Die Marktsättigung in der Nordsee bedeutet, dass die Inlandsnachfrage stagniert oder rückläufig ist, was das Unternehmen zwingt, international in Brasilien und Asien zu wachsen. Mehrere Offshore-Windprojekte haben in Europa Verzögerungen bei den Genehmigungen erlitten, wodurch kurzfristige Engineering-Aktivitäten nach hinten verschoben wurden.

Marke

Aker Solutions

Gründung

1841

Mitarbeiter

About 15,000

Präsenz

Nordsee, Brasilien, Asien-Pazifik und globale Offshore-Becken

Standorte

Eigene Werften und Schwerfertigungsanlagen in Stord, Egersund und Verdal, Norwegen

Hauptsitz

Norwegen

Markt

OSE: AKSO

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung HerstellerTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung Hersteller
8
NOV Inc.

NOV Inc.

NOV Inc., früher National Oilwell Varco, ist der weltweit größte Lieferant von Offshore-Bohrpaketen, Schwerlastkränen und Bohrlochkontrollausrüstung sowie das Unternehmen hinter den Maschinen, mit denen die meisten Offshore-Bohrlöcher des Planeten gebohrt und gewartet werden. Das auf das Jahr 1862 zurückgehende Unternehmen mit Sitz in Houston fertigt Bohrpakete, Kompensations- und Hebungenssysteme, Rack-and-Pinion-Antriebe für Jack-up-Beine, Unterwasser-BOPs und flexible Rohre in eigenen Werken in den USA, Norwegen, Dänemark und China. Im Jahr 2025 erzielte das Unternehmen 8,74 Mrd. USD Umsatz und wandelte im zweiten Jahr in Folge mehr als 85 % des EBITDA in freien Cashflow um, womit es das Jahr mit einer gestärkten Position bei Schwerlastkränen für Windkraft-Installations-schiffe (WTIV) abschloss.

Stärken: Die Bohrpaket-Sparte stattet einen großen Teil der Offshore-Bohrinseln und -Plattformen der Welt aus und verschafft dem Unternehmen eine installierte Basis mit wiederkehrenden Erlösen, die zyklische Abschwünge übersteht. Das Geschäft mit industrieller Automatisierung und Aftermarket verwandelt Anlagenverkäufe in jahrzehntelange Einnahmen aus Ersatzteilen und Service und untermauert die branchenführende Cashflow-Umwandlung. Die WTIV-Schwerlastkran-Sparte gewinnt Marktanteile beim Offshore-Windausbau, und die weltweit verteilten Fabriken (Norwegen, Dänemark, China, USA) bieten Zoll- und Logistikflexibilität, die den meisten Wettbewerbern fehlt.

Schwächen: Die Umsätze hängen eng mit den Investitionen in die Offshore-Bohrung zusammen, sodass ein Einbruch bei Bohrinselbestellungen die Erlöse schnell trifft. Operative Effizienz mit geringem Vermögensaufbau hat die Cashflow-Umwandlung verbessert, spiegelt aber auch eine geringere Kapitalintensität wider, was die Margenchancen in einer starken Aufschwungphase begrenzen kann. Störungen im Roten Meer und im Nahen Osten im ersten Quartal 2026 verzögerten einige Anlagenlieferungen an Werften im Nahen Osten und in Asien und erhöhten kurzfristig die Logistikkosten.

Marke

NOV

Gründung

1862

Mitarbeiter

About 30,000

Präsenz

Globale Märkte für Offshore-Bohr- und Windinstallationsanlagen

Standorte

Eigene Werke in Houston (USA), Kristiansand (Norwegen), Kalundborg (Dänemark) und Nantong (China)

Hauptsitz

Vereinigte Staaten

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung HerstellerTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung Hersteller
9
ZPMC

Shanghai Zhenhua Heavy Industries Co., Ltd.

ZPMC — Shanghai Zhenhua Heavy Industries — ist Chinas dominanter Hersteller von schweren Offshore-Fahrzeugen, Riesenkränen und Plattformen zur Installation von Windkraftanlagen sowie der Hersteller hinter einem großen Anteil der weltweit erzielten Hafen- und Offshore-Hebetechnik. Das 1992 gegründete und an der Shanghai Stock Exchange (600320) notierte Unternehmen betreibt ein gewaltiges Produktionsgelände auf Changxing Island mit 5 Kilometern Tiefwasser-Küstenlinie, ergänzt durch weitere Fertigungsstandorte in Qidong und Nantong. Sein Produktspektrum umfasst Heavy-Lift-Rohrlegeschiffe der 5.000-Tonnen-Klasse, Jack-up- und Semi-Submersible-Installationsplattformen für Windkraftanlagen, Fundamente für Offshore-Umspannwerke, spezielle Offshore-Kräne, Rohrlegesysteme und Positionierwinden mit dynamischer Positionierung, wobei der Offshore- und Spezialschiff-Umsatz im Geschäftsjahr 2025 wuchs, während das Unternehmen eine neue Generation tiefseegeeigneter Konstruktionsschiffe ablieferte.

Stärken: Der Mega-Stützpunkt auf Changxing Island — einer der größten Schwergeräte-Fertigungsstandorte der Welt, mit 5 km Tiefwasser-Ufer — ermöglicht es ZPMC, Schiffe und Kräne zu bauen und zu Wasser zu lassen, die nur wenige Wettbewerber überhaupt physisch aufnehmen könnten. Seine Kran- und Hafenausrüstungs-Tradition (das Unternehmen beliefert die meisten großen Containerhäfen der Welt) bietet Größenvorteile und Markenbekanntheit, die sich unmittelbar auf Offshore-Hebeprodukte übertragen lassen. Das Geschäft mit Offshore-Windinstallationen hat zahlreiche Inbetriebnahmefahrzeuge und Plattform-Aufträge für Chinas massiven Offshore-Windausbau eingebracht, und die kostenwettbewerbsfähige chinesische Arbeitskraftbasis unterbietet westliche und koreanische Wettbewerber bei gleichwertiger Stahlarbeit.

Schwächen: ZPMCs Gewinne sind stark von der chinesischen Inlandsnachfrage abhängig, die zyklisch und politikabhängig ist. Einige westliche Kunden haben Fragen zur Cybersicherheit und Compliance hinsichtlich chinesischer Hafenkräne und Offshore-Hebetechnik aufgeworfen, was in europäischen und US-Märkten Gegenwind erzeugt. Die Offshore-Sparte bleibt dem traditionellen Hafenkran-Geschäft untergeordnet, sodass Offshore-Marinearbeiten nicht immer die strategische Priorität erhalten haben wie bei reinen Offshore-Anbietern.

Marke

ZPMC

Gründung

1992

Mitarbeiter

About 20,000

Präsenz

Hafen- und Offshore-Projekte in über 100 Ländern

Standorte

Stützpunkt Zhenhua-Straße auf der Insel Changxing (5 km Tiefwasser-Küstenlinie) sowie Stützpunkte in Qidong und Nantong

Hauptsitz

China

Markt

SSE: 600320

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung HerstellerTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung Hersteller
10
CIMC Raffles

CIMC Raffles Offshore Engineering Co., Ltd.

CIMC Raffles ist die Hochsee-Engineering-Plattform der CIMC Group im Premiumsegment und die in China bekannteste Werft für die ultradeepwater Doppel-Turmkran-Halbtaucher-Bohrplattform „Blue Whale 1“. Das Unternehmen mit Sitz in Yantai, Shandong, entstammt einer 1977 gegründeten Werft und betreibt drei Fertigungsstandorte in Yantai, Haiyang und Longkou mit einer Fläche von mehr als drei Millionen Quadratmetern, darunter den 20.000-Tonnen-Portalkran „Taishan“ — einer der größten der Welt. Es baut Ultradeepwater-Halbtaucher, FPSO-Topside-Module, Hubplattformen und schwimmende Offshore-Windfundamente; 2025 lieferte es mehrere FPSO-Topside-Module an Petrobras und europäische Ölmajors aus und sicherte sich Demonstrationsaufträge für schwimmende Windfundamente der nächsten Generation. Die Muttergesellschaft CIMC Group wies für das Geschäftsjahr 2025 einen Umsatz des Offshore-Segments von rund 17,9 Mrd. RMB (etwa 2,5 Mrd. USD) aus.

Stärken: Der 20.000-Tonnen-Portalkran „Taishan“ und das Werftennetzwerk von drei Millionen Quadratmetern verleihen CIMC Raffles Fähigkeiten im Super-Schwerlastbereich und in der Modulintegration, die koreanischen Mega-Werften entsprechen — jedoch zu chinesischen Kostenniveaus. Seine Tradition im Bereich Deepwater-Halbtaucher — Blue Whale 1 ist eine der leistungsfähigsten Bohrplattformen der Welt — bestätigt die technische Glaubwürdigkeit bei anspruchsvollen Betreibern. Die Rückendeckung durch die Muttergesellschaft CIMC Group bietet finanzielle Stärke, ein globales Logistiknetzwerk und Zugang zu beiden Kapitalmärkten in Shenzhen und Hongkong, während das Geschäft mit schwimmenden Offshore-Windfundamenten das Unternehmen für die nächste Wachstumswelle der maritimen erneuerbaren Energien positioniert.

Schwächen: Als nicht börsennotierte Tochtergesellschaft hat CIMC Raffles keinen direkten Zugang zu den Kapitalmärkten und ist von Finanzierungsentscheidungen des Mutterkonzerns abhängig. Die hohen Vorabinvestitionen des Offshore-Segments belasten Vermögenswerte und Bilanz, insbesondere bei höheren Zinssätzen. Sein Kundenstamm ist trotz zunehmender Internationalisierung weiterhin auf staatlich unterstützte chinesische Offshore-Projekte und eine Handvoll ausländischer Majors konzentriert.

Marke

CIMC Raffles

Gründung

1977

Mitarbeiter

About 8,000

Präsenz

Offshore-Betreiber in China, Brasilien und Europa

Standorte

Yantai, Haiyang und Longkou Standorte mit über 3 Mio. m², inkl. 20.000-Tonnen-„Taishan“-Portalkran

Hauptsitz

China

Wichtige Produktkategorien
TransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung HerstellerTransportausrüstungsunternehmenTransportausrüstungsherstellerTransportausrüstungSchiffs- und Seeschifffahrts-BrancheSchiffs- und Wasserfahrzeug-MarkenSchiffs- und Marinefahrzeug-HerstellerOffshore-Ausrüstung MarkenOffshore-Ausrüstung Hersteller

Häufig gestellte Fragen

Was unterscheidet einen Offshore-Anlagenhersteller von einer Marke oder einem Integrator?
Der Unterschied liegt in der physischen Infrastruktur, und VerityRank kontrolliert sie mit einem Vetorecht.

Ein autonomer Hersteller besitzt oder kontrolliert die Fertigungsanlagen, die Stahl in Offshore-Hardware verwandeln: Trockendocks, Schwermaschinenbauwerke, Tiefwasser-Kais oder präzise Unterwasserfertigungsstandorte. CSSC, HD KSOE, Seatrium und Samsung Heavy Industries qualifizieren sich über ihre Werften; TechnipFMC und Baker Hughes über Unterwasserbaum-Anlagen, Flexrohr-Fabriken und Turbinenwerke; NOV über Bohrausrüstungswerke auf vier Kontinenten.

Eine Marke oder ein Integrator dagegen entwirft und verwaltet, baut aber nicht. SLBs Joint Venture OneSubsea gelangt über die Partnerwerke in die Fertigung, doch rein asset-leichte Akteure wie SBM Offshore und MODEC – die den Rumpfbau an chinesische Werften auslagern – sind von diesem Hersteller-Ranking ausgeschlossen, obwohl sie weltweit führend bei FPSO-Eigentum und -Betrieb sind. Ihr Ausschluss ist keine Qualitätsbewertung; er spiegelt die strenge Definition autonomer Produktion wider, die diese Liste durchsetzt.

Die praktische Konsequenz: Jedes Unternehmen auf dieser Seite kann konkrete Werften, Kräne und Tonnagen über eigene Fabriken vorweisen, und die Produktionsstärke (40 % der Punktzahl) eines jeden wird anhand öffentlicher Anlagendisclosure und Geschäftsberichte überprüft.
Warum lassen westliche Unternehmen Unterwassersysteme noch selbst fertigen, während asiatische Werften die Plattformen bauen?
Die Tiefsee-Fertigung ist das einzige Offshore-Segment, in dem die Ost-West-Arbeitsteilung zugunsten des Westens verläuft.

Subsea-Trees, Bohrlochköpfe, Manifolds und Produktionskontrollsysteme sind präzisionsgefertigte und druckgetestete Produkte mit engen Toleranzen und starker Software-Integration — eine andere Fertigungsökonomie als Rumpfstahl. TechnipFMC fertigt und testet Trees und Manifolds in eigenen Werken und betreibt die weltweit führenden Flexrohr-Fabriken in Brasilien und Frankreich; Baker Hughes hält rund 26 % der globalen Subsea-Dienstleistungen und betreibt ein 49.000 Quadratmeter großes Subsea-Zentrum in Norwegen mit 1.551 bar Testkapazität. Diese Anlagen sind schwer zu replizieren: Die installierte Basis, die Qualifizierungsregime und jahrzehntelange Tiefsee-Testdaten schaffen Barrieren, an die sich asiatische Werften erst annähern.

Inzwischen ist das Plattform- und Rumpfgeschäft nach Osten abgewandert. Koreas Mega-Werften in Ulsan und Geoje, Singapurs Tuas-Werften und Chinas staatliche Schiffbaukonzerne bieten die Größenvorteile, Stahlökonomie und Finanzierung, die westliche Werften aufgegeben haben. Das Ergebnis ist ein Fertigungs-Duopol sich ergänzender Stärken: der Westen fertigt das Subsea-Gehirn, der Osten schweißt den schwimmenden Körper, und beide Fabrikkapazitäten sind im Aufschwung 2025-2026 nahezu vollständig ausgelastet.
Wer dominiert den FLNG-Anlagenbau – und warum ist er so stark konzentriert?
Die Floating-LNG-Produktion (FLNG) ist das am stärksten konzentrierte Fertigungssegment im Bereich Offshore-Ausrüstung, und Samsung Heavy Industries steht im Zentrum dieser Konzentration.

Samsung Heavy kontrolliert mehr als die Hälfte der globalen FLNG-Baukapazität, ein Anteil, der auf der Kryo-Expertise beruht, die seit den ersten FLNG-Rümpfen der Welt aufgebaut wurde: Der Umgang mit verflüssigtem Gas bei -163 °C erfordert spezialisierte Containment-Systeme, Topside-Verarbeitungsanordnungen und Schweißqualifikationen, über die nur wenige Werften verfügen. HD KSOE und HD Hyundai Heavy Industries haben diese Kompetenz in Ulsan erreicht, während die China State Shipbuilding Corporation ihr eigenes FLNG-Angebot über Shanghai Waigaoqiao und Hudong-Zhonghua ausbaut und dabei die nächste Welle der durch Gasförderlizenzen genehmigten Projekte ins Visier nimmt.

Die Konzentration besteht fort, weil FLNG ein Geschäft ist, bei dem es um die Wette auf ein ganzes Feld geht: Jede Einheit ist ein milliardenschwerer, mehrjähriger Bau, der gleichzeitig Kryo-, Marine- und Verfahrenstechnik erfordert. Nur Werften mit vorhandenen Megakranen, großen Trockendocks und Deepwater-Auslaufkapazität können Angebote abgeben. Analysten erwarten mehrere neue FLNG-Aufträge im Jahr 2026 – darunter die Projekte Delfin und Western LNG –, die das bestehende Duopol der koreanischen und zunehmend auch der chinesischen Fertiger weiter festigen werden.
Wie werden Wind-Installationsschiffe und HVDC-Konverterplattformen zu einem Wettkampf in der Fertigung?
Der Offshore-Wind hat zwei neue Heavy-Manufacturing-Sparten hervorgebracht: WTIVs (Windturbinen-Installations schiffe) und HVDC-Konverterplattformen.

Auf der Seite der Installationsschiffe erfordern die immer größeren Turbinen stets größere Jack-up-Schiffe mit schwereren Kranen. NOV ist der führende Anbieter von Schwerekranen und Bewegungskompensationssystemen für WTIVs, während ZPMC von seiner Changxing-Insel-Basis aus bereits mehrere Heavier-Lift- und Windinstallationsplattformen der 5.000-Tonnen-Klasse geliefert hat und CIMC Raffles Aufträge für Demonstrationsprojekte von Schwimmfundamenten für Offshore-Wind gesichert hat. Auch Koreas Samsung Heavy und HD KSOE konkurrieren um WTIV-Rümpfe, da die globale Flotte altert.

Auf der Seite der Konverterplattformen liegt der Fertigungslohn in HVDC-Topsides im Gigawatt-Maßstab. Seatrium hat allein von dem deutschen Unternehmen TenneT vier 2,2-GW-Konverterplattformen gewonnen – ein Quasi-Monopol bei den größten Windkonverter-Strukturen –, und CSSC sowie CIMC Raffles bauen ähnliche Fähigkeiten für Chinas Offshore-Windnetz auf. Während der Ausbau der Nordsee-Windenergie in Europa beschleunigt wird und China in tiefere Gewässer vordringt, entscheiden diese beiden Fertigungsrennen zunehmend darüber, welche Offshore-Werften den Auftragzufluss im Bereich erneuerbarer Energien des nächsten Jahrzehnts für sich gewinnen.
Wie konkurrieren Chinas Hersteller von Offshore-Ausrüstung auf der globalen Bühne?
China hat sich innerhalb eines Jahrzehnts vom kostengünstigen Rumpflieferanten zu einem Offshore-Hersteller mit umfassenden Fähigkeiten entwickelt.

An der Spitze steht die China State Shipbuilding Corporation, der größte Schiffbau- und Offshore-Konzern der Welt, dessen Werften – darunter Shanghai Waigaoqiao, das 2026 die erste Tiefsee-Carbon-Capture-FPSO auslieferte – FPSOs, FLNG-Einheiten, Jack-ups und Offshore-Wind-Umspannplattformen in staatlich koordiniertem Maßstab fertigen. ZPMC bringt das weltweit größte Hafenkran-Erbe in die Offshore-Hebetechnik und Wind-Installationsschiffe ein, mit einer 5 Kilometer langen Tiefwasserküste auf Changxing Island, und CIMC Raffles nutzt seinen 20.000-Tonnen-„Taishan“-Portalkran und die Referenz der Blue Whale 1 in der Tiefwasserbohrung, um FPSO-Topside-Module von Petrobras und europäischen Konzernen zu gewinnen.

Die Wettbewerbsfähigkeit beruht auf Größenvorteilen, reichlich vorhandenem Ingenieurpersonal und staatlich unterstützter Finanzierung, doch es bestehen weiterhin Herausforderungen: die Compliance-Prüfung in westlichen Märkten (insbesondere die maritime Überprüfung gemäß US Section 301), Bedenken hinsichtlich geistigen Eigentums und das Umfeld der Exportkontrollen. Dennoch entfallen auf chinesische Werften heute bei der reinen Fertigungskapazität der Großteil der globalen FPSO-Rumpf- und Jack-up-Kapazität, und ihr Anteil an hochwertigen Offshore-Arbeiten – FLNG-Module, Windplattformen und Tiefwasserbohrplattformen – wächst schneller als bei jeder anderen Wettbewerbsgruppe.