VerityRank

Top 10 Hersteller & Lieferanten von smarten Klassenzimmern und Bildungs-ausrüstung

StartseiteElektronikausrüstungsherstellerTop 10 Hersteller & Lieferanten von smarten Klassenzimmern und Bildungs-ausrüstung
Zuletzt aktualisiert: September 2026·Von dem VerityRank-Forschungsteam·Methodik

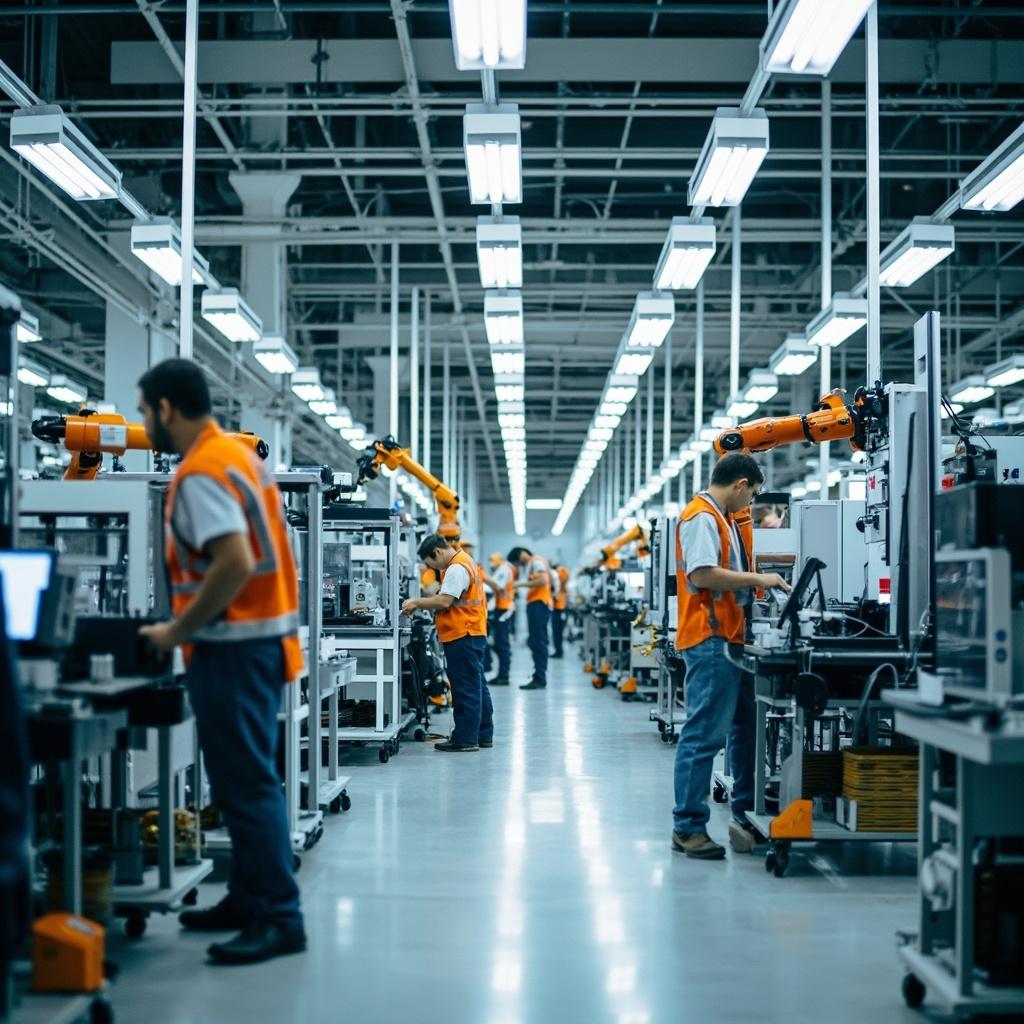
Rund 14 Milliarden US-Dollar an interaktiven Flatpanels und Klassenzimmer-Whiteboards werden jedes Jahr ausgeliefert – und in diesem Markt entscheidet nicht der Showroom, sondern die Produktionshalle darüber, wer führt. Der globale Markt für interaktive Flatpanel-Displays (IFPD) und interaktive Whiteboards wurde 2025 auf rund 14 Milliarden US-Dollar geschätzt, wird für 2026 auf 15,2 Milliarden US-Dollar projiziert (CAGR von 7,4 %) und könnte bis 2035 nahezu 28,8 Milliarden US-Dollar erreichen, laut Global Market Insights und Grand View Research.Drei strukturelle Verschiebungen prägen die Wettbewerbslandschaft 2025–2026. Erstens: Hardware konvergiert mit KI – Unterrichtsgeräte werden zu Edge-Computing-Hubs; CVTEs großes Bildungsmodell, trainiert auf 220 Milliarden Datenpunkten, verkürzt die Unterrichtsvorbereitung von einem Abend auf fünf Minuten, und sein Dreikamerasystem „Trident Lens" erkennt Schülerdynamiken aus bis zu 10 Metern Entfernung. Dies erhöht die Herstellungshürden und verlangt Fabriken mit WMS-, MES- und SCADA-Integration sowie flexibler Produktion. Zweitens: Die Maker-Bildung wird von chinesischen Lieferketten erobert – Unternehmen wie Creality und Elegoo haben den 3D-Druck für K-12-Schulen und Universitätslabore industrialisiert und dominieren mit der Fertigungsgeschwindigkeit des Perlflusdeltas die globalen Bildungsmärkte für Maker-Werkzeuge. Drittens: Die vertikale Integration nimmt zu – Elektronikkonzerne wie Samsung, LG und Epson dehnen ihre Kontrolle von Glassubstraten und optischen Modulen bis zu fertigen Displays aus, während vertikale Spezialisten wie LEGO Education und CVTE eigene Mega-Fertigungsstätten für Prototyping an einem Standort und globale Massenproduktion errichten.

Bewertungssystem

VerityRank bewertet Hersteller von Smart-Classroom- und Bildungsgeräten anhand von drei Säulen, die die Realität dieser Branche widerspiegeln:

• Produktionskapazität & Größenordnung (50 %): eigene Fabrikfläche, Anzahl automatisierter Linien, Jahreskapazität, Belegschaft und vertikale Integration der Lieferkette – die Grundlage für gleichbleibende Qualität und zuverlässige Lieferung

• Produktionsfokus auf die Kategorie (30 %): der Anteil von F&E und Produktion, der auf Bildungsgeräte, Maker-Werkzeuge, Robotik-Kits und Klassenzimmer-Hardware entfällt, im Vergleich zu diversifizierten Konglomeratsgeschäften

• Markeneinfluss, weltweite Verkäufe & Bekanntheit (20 %): weltweiter Umsatz (2025–2026), Marktanteil, Durchdringung des Bildungssektors, Suchnachfrage und Nutzerfeedback

Haftungsausschluss: Dieses Ranking wurde aus öffentlich zugänglichen Daten zusammengestellt, darunter Jahresberichte, Marktforschung, Unternehmensmitteilungen und Fachpresse. Die Unternehmen mussten über substantielle eigene Fertigungskapazitäten verfügen; reine OEM- oder Fabless-Markenbetreiber wurden ausgeschlossen. Die Bewertungen spiegeln eine Gesamteinschätzung für 2025–2026 wider und können bei neuen Daten angepasst werden.

Datenquellen:

• Marktgröße und Prognosen für interaktive Flatpanel-Displays 2026–2035 – Global Market Insights

• Bericht zur Marktgröße interaktiver Whiteboards – Grand View Research

• KIRKBI Jahresbericht 2025

• CVTE Smart Manufacturing Base

Top-10-Rankings

2026.09 Ausgabe
1
LEGO Education

LEGO Education (The LEGO Group / KIRKBI)

LEGO Education nimmt eine einzigartige Position im Markt für intelligente Klassenzimmer ein: Statt Bildschirmen liefert das UnternehmenPraktische Robotik-, Programmier- und Maker-Baukästen— SPIKE Prime, Mindstorms und BricQ — die MINT- und Computational-Thinking-Lehrpläne in mehr als verankern75.000 Schulen in 130 Ländern. Die Sparte, gegründet in1980, stützt sich auf den Umsatz der LEGO Group von 83,53 Mrd. DKK (etwa 120 Mrd. USD) im Jahr 2025 und ihre beispiellose Spritzguss-Lieferkette auf fünf Kontinenten, die die Präzisionstoleranzen garantiert, die das System funktionieren lassen. Der bildungsspezifische Umsatz liegt im unteren zweistelligen Millionen-Euro-Bereich (etwa 220 Mio. EUR im Jahr 2024), ergänzt durch die digitale Offensive der Gruppe, einschließlich der Partnerschaft mit Epic Games und der Übernahme von BrainPOP. Mit mehr als 30.000 Gruppenmitarbeitern und eigenen Mega-Fabriken in Mexiko, Ungarn, Jiaxing (China), Dänemark und Vietnam bringt LEGO eine Größenordnung und einen Fertigungsburggraben mit, den kein Konkurrent im Bereich Schulrobotik erreichen kann.

Stärken: Marktdominanz in der Kategoriein STEM- und Robotik-Lernkits ohne einen echten Wettbewerber in diesem Maßstab;Markenvertrauenals eine der weltweit beliebtesten Spielwaren- und Bildungsmarken, um Verkaufszyklen im Schulbereich zu verkürzen;vertikale Fertigungmit eigenen Werken in fünf Ländern, die Präzision und Versorgungssicherheit garantieren;Tiefe des Lehrplansvom frühen Kindesalter bis zur Sekundarstufe mit Unterstützung in der beruflichen Weiterbildung;digitale Transformationdurch die digitale Sandbox von Epic Games (prognostizierter Plattformumsatz von 420 Millionen US-Dollar) und die Übernahme von BrainPOP.

Digitale und Lehrplanstrategie:Die Digital-Sandbox-Partnerschaft mit Epic Games zum Jahresende 2025 festigt LEGOs Position im computergestützten Lernen; der prognostizierte Plattformumsatz von 420 Millionen US-Dollar signalisiert eine ernsthafte Größenordnung im Bereich digitale Bildung. Die Übernahme von BrainPOP durch die KIRKBI-Gruppe ergänzt eine digitale Unterrichtsbibliothek auf Forschungsniveau und erweitert die Division über physische Bausätze hinaus hin zu hybrider physisch-digitaler Unterrichtsgestaltung.

Schwächen: Geringe Beteiligung an Reinelektronikversus Display- und AV-Anbieter bei integrierten Ausschreibungen für intelligente Klassenzimmer;Premium-Preisgestaltungdas kostenempfindliche Budgets öffentlicher Schulen in Schwellenmärkten verliert;Zyklizität der Schulbudgetswobei Kürzungen der öffentlichen Bildungsausgaben in den USA die B2B-Ausgaben direkt betreffen;Hardware-plus-Ziegel-Komplexitäterforderliche Lehrerausbildung, um den Wert zu realisieren;Bildungsanteilim Verhältnis zur breiten Basis der Spielwaren für Endverbraucher klein, wodurch es empfindlich auf Priorisierungen auf Konzernebene reagiert.

Marke

LEGO

Gründung

1980

Mitarbeiter

30,000+ (group)

Präsenz

130+ Länder; mehr als 75.000 Schulen

Standorte

Eigene Megafabriken in Mexiko, Ungarn, Jiaxing (China), Dänemark, Vietnam

Hauptsitz

Dänemark

Markt

Privat (Familie KIRKBI)

Wichtige Produktkategorien
Unternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenSensorindustrieModule und Systeme IndustrieEndgeräteindustrieComputerindustrieElektronikkomponentenindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerUnternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenSensorindustrieModule und Systeme IndustrieEndgeräteindustrieComputerindustrieElektronikkomponentenindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungshersteller
2
CVTE

Guangzhou Shiyuan Electronic Technology Co., Ltd.

CVTE hält mit seiner Marke Seewo rund 17 % des weltlichen Marktes für interaktive Smartpanels im Bildungsbereich und damit den größten Anteil aller einzelnen Anbieter; zudem hält das Unternehmen 25 % des chinesischen Segments für kommerzielle interaktive Displays durch MAXHUB. Die in Guangzhou ansässige Gruppe, notiert an der Shenzhen Stock Exchange, erwirtschaftete 2025 einen Umsatz von 24,35 Milliarden RMB (rund 3,35 Milliarden USD) bei einem Nettogewinn von 1,15 Milliarden RMB, und ihre LCD-Hauptplatinen werden in Stückzahlen verschifft, die einem globalen Marktanteil von 24,4 % entsprechen. In 140 Ländern kombiniert das Unternehmen interaktive Flatpanels, Aufzeichnungssysteme und Bildungsmanagement-Plattformen mit einer vertikal integrierten Lieferkette aus mehr als 35 Partnerfabriken. 2005 gegründet und mit rund 6.700 Mitarbeitern weltweit, hat sich CVTE vom Designer von Display-Modulen zum prägenden Anbieter von Unterrichtsinteraktivität entwickelt, mit Tochtergesellschaften in Indien, den USA und den Niederlanden.

Stärken: Kategorienführung bei Bildungsdisplays weltweit, wobei Seewos Umsatzanteil von 17,0 % nahezu doppelt so hoch ist wie der des nächstgelegenen Konkurrenten; vertikale Integration von LCD-Hauptplatinen bis zu fertigen Panels, was sowohl Komponentenversorgung als auch Kostenvorteile sichert; starkes Wachstum mit einem Umsatzplus von 23,9 % im Q1 2026 auf 6,20 Milliarden RMB im Jahresvergleich; globale Präsenz mit Tochtergesellschaften in sechs Ländern und Verkäufen in über 140 Märkten; Portfolioausbau in Robotik-Bausätze, kommerzielle Kollaborationsdisplays und KI-Unterrichtstools, darunter der 2025 vorgestellte MAXHUB X7-Vierbeiner.

Technologie- und Produkttiefe: CVTEs Bildungssortiment umfasst Seewo interaktive Flatpanels, Smartboards, Klassenzimmer-Aufzeichnungs- und Wiedergabesysteme sowie die Bytello OS-Softwareumgebung, während MAXHUB kommerzielle Kollaborationsdisplays abdeckt, die weltweit in Besprechungsräumen eingesetzt werden. Das Display-Modulgeschäft der Gruppe liefert LCD-Hauptplatinen an Dutzende Drittanbieter von Fernsehern und Monitoren – eine Position, die kontinuierliche F&E in Touch-, Audio- und KI-Technologie finanziert. 2026 stärkte CVTE seine Robotik-Ambitionen mit dem industriellen Vierbeiner MAXHUB X7 und setzt darauf, dass STEM-Klassenzimmer und Unternehmensautomatisierung neue Umsatzquellen jenseits der Displays erschließen.

Marktposition und Strategie: Mit einem Umsatzanteil von 17,0 % bei interaktiven Smartpanels für den Bildungsbereich weltweit ist Seewos Größenvorteil struktureller Natur: Die Kostenbasis auf Komponentenebene, über 35 Partnerfabriken und ein Anteil von 24,4 % an den Auslieferungen von LCD-Hauptplatinen ermöglichen aggressive Preisgestaltung, die westliche Wettbewerber kaum übertreffen können. Der A+H-Börsenantrag des Unternehmens im Juli 2026 ist das deutlichste Signal seiner internationalen Ambitionen, und es wurde neun Jahre in Folge zu Chinas Top 500 Private Manufacturing Enterprises gezählt, was die anhaltende operative Größe widerspiegelt.

Finanzielle Entwicklung: CVTEs Ergebnisse 2025 zeigten echte Widerstandsfähigkeit: Der Jahresumsatz von 24,35 Milliarden RMB wuchs trotz Gegenwind im Bildungssektor, und das erste Quartal 2026 beschleunigte auf 6,20 Milliarden RMB, ein Plus von 23,9 % im Jahresvergleich. Der Nettogewinn erreichte im Gesamtjahr 1,15 Milliarden RMB, und während die Bruttomargenkompression auf 19,6 % die Intensität des chinesischen Preiskriegs im Bildungssektor widerspiegelt, bietet die diversifizierte Umsatzbasis des Unternehmens – umfassend Bildungsdisplays, kommerzielle Kollaboration und LCD-Steuerplatinen – mehrere Motoren, die Abschwünge in einzelnen Segmenten abfedern.

Schwächen: Margenkompression, da die Bruttomarge von 24,5 % (2023) auf 19,6 % (2025) fiel inmitten von Preiskriegen im Bildungssektor; Kanalkonzentration mit starker Abhängigkeit vom reifenden chinesischen Inlandsmarkt für Bildung, wo die Beschaffung Sättigung erreicht hat; Markenwahrnehmung als Herausforderer in Premium-Märkten des Westens, wo etablierte Anbieter wie SMART und Promethean über gefestigte installierte Basen verfügen. Der im Juli 2026 eingereichte Börsengang in Hongkong signalisiert die Absicht des Managements, die internationale Expansion zu finanzieren, doch das Ausführungsrisiko bleibt in Märkten mit anderen Beschaffungsnormen und Lokalisierungsanforderungen bestehen.


Marke

Seewo / MAXHUB

Gründung

2005

Mitarbeiter

~6,700

Präsenz

140+ Länder und Regionen

Standorte

35+ globale Partnerfabriken, davon 10+ auf Smart Terminals spezialisiert

Hauptsitz

China

Wichtige Produktkategorien
Unternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenElektronikkomponentenindustrieModule und Systeme IndustrieDisplay-Panel-Produkte-IndustrieAudio- und VideoausrüstungsindustrieKommunikationsausrüstungsindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerUnternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenElektronikkomponentenindustrieModule und Systeme IndustrieDisplay-Panel-Produkte-IndustrieAudio- und VideoausrüstungsindustrieKommunikationsausrüstungsindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungshersteller
3
Hitevision

Hitevision Co., Ltd.

Vom Pekinger Hauptsitz und dem ausgedehnten Smart-Manufacturing-Standort in Chuzhou aus hat Hitevision in zwei Jahrzehnten eine der weltweit am stärksten spezialisierten Produktionslinien für Bildungsdisplays aufgebaut – rund 100 % der Kapazität sind interaktiven Whiteboards, smarten Tafeln und Klassenraum-Displayterminals für die K-12-Bildung gewidmet. Der Umsatz 2025 erreichte 3,238 Mrd. RMB, die Bruttomarge hielt sich bei 24,54 %, obwohl der Nettogewinn infolge der Anpassung der Beschaffungszyklen im Bildungsbereich auf 51,77 Mio. RMB zurückging. Die Überseemarke Newline ist ein anerkannter Name in smarten Klassenzimmern Nordamerikas und Europas, gestützt auf eine tiefe Ökosystem-Kooperation mit Microsoft.

Stärken: Kategorie-Konzentration mit nahezu der gesamten Kapazität für Bildungsdisplays; vertikale Lieferkette vom Laminieren der Touch-Module bis zur fertigen Montage am Standort Chuzhou; Jahreskapazität von einer Million Einheiten mit gleichbleibender Qualität bei Skalierung; globale Markenreichweite durch Newline in westlichen Märkten; neue industriekapitalistische Unterstützung durch den Ruicheng Fund nach dem Kontrollwechsel 2025, der die globale Expansion finanziert.

Technologie- und Produkttiefe: Das Portfolio von Hitevision umfasst Honghe interaktive Whiteboards, smarte Tafeln und Newline interaktive Flachbildschirme für K-12-Klassenzimmer, die alle auf integrierten Linien produziert werden, die Touch-Module laminieren, Glas verkleben, montieren und unter einem Dach testen. Die WMS/MES-integrierte Produktion am Standort Chuzhou ermöglicht eine vollständige digitale Rückverfolgbarkeit vom Rohmaterial bis zum Versand – ein entscheidender Vorteil bei großen Bezirksausschreibungen, wo Qualitätskonsistenz und Liefertreue vertragliche Anforderungen sind. Die Microsoft-Ökosystem-Kooperation stärkt die Softwareebene der Smart-Classroom-Suiten und unterstützt hybride und KI-gestützte Unterrichtsabläufe.

Marktposition und Strategie: Mit dem Kontrollwechsel 2025, der den Ruicheng Fund als Mehrheitsaktionär einbrachte, ist Hitevision in einen neuen Kapitalzyklus eingetreten, der auf globale Expansion und die Entwicklung eines Smart-Education-Ökosystems abzielt. Die Strategie des Unternehmens besteht darin, seine Position als am stärksten kategoriekonzentrierter Hersteller von Bildungsdisplays zu verteidigen – 100 % der Kapazität sind Klassenraum-Hardware gewidmet –, während es mit Newline seinen Marktanteil in westlichen Märkten ausbaut und in KI-gestützte interaktive Funktionen investiert.

Schwächen: Umsatzrückgang von 8,13 % im Jahr 2025 infolge verlangsamter Beschaffungszyklen im Bildungsbereich; Einbruch des Nettogewinns um 76,67 % im Jahresvergleich; Governance-Bedenken nach Insiderhandel-Strafen gegen den Ehepartner einer Führungskraft im Jahr 2025; Markenabhängigkeit von wenigen großen westlichen Bildungsmärkten; Margendruck durch intensivierten Preiswettbewerb bei interaktiver Display-Hardware.

Marke

Hitevision (Newline)

Gründung

2000

Mitarbeiter

1,644

Präsenz

Über 50 Länder, darunter Nordamerika, Europa und APAC

Standorte

Chuzhou-Smart-Produktionsstandort, jährliche Produktionskapazität von über 1 Million Einheiten

Hauptsitz

China

Wichtige Produktkategorien
Hersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieComputerindustrieDisplay-Panel-Produkte-IndustrieKommunikationsausrüstungsindustrieModule und Systeme IndustrieEndgeräteindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieComputerindustrieDisplay-Panel-Produkte-IndustrieKommunikationsausrüstungsindustrieModule und Systeme IndustrieEndgeräteindustrie
4
Seiko Epson GmbH

Seiko Epson Corporation

Seiko Epson Corporation ist der globale Pionier und unangefochtene Marktführer der Micro Piezo Tintenstrahltechnologie, gegründet 1942 in Suwa, Nagano, Japan. Mit einem Umsatz im Geschäftsjahr 2025 von 1,362 Billionen Yen (ca. 8,88 Milliarden Dollar) und einem operativen Ergebnis von 89,5 Milliarden Yen betreibt Epson 89 Gesellschaften an 68 Überseestandorten, wobei 83 % des Umsatzes außerhalb Japans generiert werden. Die firmeneigene PrecisionCore-Druckkopftechnologie dient als Kernantrieb nicht nur für Epsons eigene Produktlinien, sondern auch für zahlreiche industriebreite Großformatdrucker von Drittanbietern. An der Börse gelistet unter TYO: 6724, beschäftigt Epson weltweit 75.352 Mitarbeiter. Wichtige Erfolge: Die SureColor-V-Serie UV-Drucker gewann 2025 den Red Dot Design Award; der nächste Generation T3200-U3-2 Industriedruckkopf wurde veröffentlicht; und die EcoTank-tintenpatronenfreien Drucker transformierten die Wirtschaftlichkeit von Tintenstrahldruckern für Verbraucher.

Stärken: Monopol auf Kerntechnologie – Epsons Micro Piezo Druckkopftechnologie ist eine grundlegende Komponente, die sowohl die eigenen Produkte als auch die Industriedrucker der Wettbewerber antreibt und ein einzigartiges duales Einnahmenmodell aus Hardwareverkäufen und Komponentenlizenzierung schafft. EcoTank-Revolution – Das Tintenreservoirsystem hoher Kapazität hat das traditionelle Drucker-Geschäftsmodell (Rasierer und Klingen) gestört und durch extrem niedrige Gesamtbetriebskosten in kostenempfindlichen Schwellenmärkten enormen Marktanteil gewonnen. Industrielle Expansion – Die SureColor-V UV-Drucker-Serie und die T3200-Industriedruckköpfe demonstrieren eine erfolgreiche Erschließung der hochwertigen Märkte für Werbeschilder, Textilien und Produktionskennzeichnung. Fertigungseffizienz – Die Beibehaltung der Präzisionsfertigung der Kerntechnologie in Japan, kombiniert mit der Montage in großem Maßstab in Südostasien, optimiert sowohl die Qualitätskontrolle als auch die Kostenwettbewerbsfähigkeit.

Schwächen: Währungs- und Zollrisiko – Mit 83 % des Umsatzes aus dem Ausland ist Epson akut anfällig für Währungsschwankungen und Handelspolitikänderungen; das Management warnte, dass US-Zollerhöhungen und eine Yen-Aufwertung den Umsatz und die Gewinne im Geschäftsjahr 2026 belasten werden. Konzentrationsrisiko Amerika – Die Amerikas trugen etwa 2,93 Milliarden Dollar bei, was sie zum größten Einzelmarkt macht und eine überproportionale Exposition gegenüber der Unsicherheit der US-Handelspolitik bedeutet. Kommodifizierung des Verbrauchersegments – Der Markt für Heim- und Kleinbürodrucker steht unter starkem Preisdruck durch günstige asiatische Hersteller, was die Margen in Epsons Kernvolumensegmenten schmälert.

Marke

Epson

Gründung

1942

Mitarbeiter

75,352

Präsenz

<strong>150+ Länder und Regionen</strong>; <b>83 % des Umsatzes</b> außerhalb Japans<br>

Standorte

<strong>89 Konzernunternehmen (68 im Ausland)</strong> — Japan, China, Indonesien, Philippinen

Hauptsitz

Japan

Wichtige Produktkategorien
TintenstrahldruckerEcoTank-SystemeGroßformatdruckIndustriedruckköpfeUV-DruckEtikettendruckerFotodruckBüro-MFPsTextildruckPapierrecyclingTintenstrahldruckerEcoTank-SystemeGroßformatdruckIndustriedruckköpfeUV-DruckEtikettendruckerFotodruckBüro-MFPsTextildruckPapierrecycling
5
Samsung Electronics Co., Ltd.

Samsung Electronics Co., Ltd.

Die Samsung Electronics Co., Ltd. (KRX: 005930) ist ein weltweit führender umfassender Technologiekonzern mit Hauptsitz in Suwon, Südkorea. Sein Geschäft erstreckt sich von Kernhalbleitern und Display-Panels bis hin zu einem kompletten Smart-Home-Ökosystem, das Geräte und Wohnräume durch die Bespoke-Serie und die SmartThings-Plattform tief integriert, einschließlich KI-Küchengeräten (z. B. Family Hub-Kühlschränke), audiovisueller Unterhaltung, Reinigungsgeräten und intelligenten Gesamtsystemen. Mit einem Umsatz von rund 337 Billionen KRW im Jahr 2025, über 30 Produktionsstandorten weltweit und etwa 260.000 Mitarbeitern definiert Samsung die Integration von Technologie und Wohnleben durch seine beispiellose vertikale Integration, modernste Display-Technologie und das offene SmartThings-Ökosystem neu. Sein Beleuchtungsgeschäft existiert als Subsystem innerhalb des Smart Homes.

Stärken: Samsungs Kernstärken sind seine weltweit führende vertikal integrierte Fertigungskapazität und Lieferkettenkontrolle von Chips und Displays bis hin zu Endprodukten, gepaart mit der starken Benutzerbindung und dem Ökosystem-Graben, der durch die offene SmartThings-Plattform geschaffen wird, die derzeit die größte Anzahl verbundener Geräte weltweit aufweist.

Schwächen: Samsungs Hauptschwächen liegen im potenziellen Mangel an Markenfokus und Produkttiefe in spezialisierten Segmenten (z. B. Beleuchtung) für einige nicht zum Kerngeschäft gehörende Bereiche innerhalb seines riesigen Technologieimperiums; gleichzeitig steht seine Software- und Service-Lokalisierung in bestimmten regionalen Märkten (z. B. China) vor Herausforderungen.

Marke

Samsung

Gründung

1969

Mitarbeiter

260K+

Präsenz

200+ Länder

Standorte

10+ FabrikHalbleiter

Hauptsitz

Südkorea

Markt

KRX : 005930, 005935

Wichtige Produktkategorien
ElektronikausrüstungsunternehmenHalbleiterfertigungsausrüstungsindustrieEUV-LithografiemaschinenindustrieSystem-LSI- und Foundry-IndustrieVerpackungs- und TestindustrieDisplay-Panel-FertigungsausrüstungsindustrieElektronikausrüstungsherstellerHalbleiterfertigungsausrüstungsindustrieEUV-LithografiemaschinenindustrieSystem-LSI- und Foundry-IndustrieElektronikausrüstungsunternehmenHalbleiterfertigungsausrüstungsindustrieEUV-LithografiemaschinenindustrieSystem-LSI- und Foundry-IndustrieVerpackungs- und TestindustrieDisplay-Panel-FertigungsausrüstungsindustrieElektronikausrüstungsherstellerHalbleiterfertigungsausrüstungsindustrieEUV-LithografiemaschinenindustrieSystem-LSI- und Foundry-Industrie
6
Sony Group Corporation

Sony Group Corporation

Die Sony Group Corporation ist ein weltweit führender Gigant in den Bereichen Bild und Ton, elektronische Spiele und Unterhaltung, bekannt für sein überlegenes Industriedesign und modernste Technologie, mit Hauptsitz in Tokio, Japan. Im Smart-Home-Sektor agiert sie nicht als Komplettlösungsanbieter, sondern als Gestalter von Premium-Heimunterhaltung und immersiven Sinneserfahrungen. Ihr Kerngeschäft konzentriert sich tief auf die Neugestaltung des Wohnzimmers und setzt durch ikonische Produkte wie BRAVIA-Fernseher, PlayStation-Konsolen, 360-Raumklang-Mapping-Audiosysteme und Premium-Kopfhörer mit Geräuschunterdrückung die Spitzenstandards für moderne Haushalte in den Bereichen audiovisuelle Unterhaltung und professionelle Desktop-Produktivität. Mit einem stabilen geschätzten Jahresumsatz von über 13,5 Billionen Yen im Geschäftsjahr 2025 und über 10 großen Produktionsstandorten weltweit treibt Sony, das an der Tokioter Börse (TSE: 6758) und der New Yorker Börse (NYSE: SONY) notiert ist, weiterhin die Innovation in der Heimunterhaltung durch sein vertikal integriertes Inhalts- und Hardware-Ökosystem voran.

Stärken: Sonys Kernstärken im Smart Home (insbesondere audiovisuelle Unterhaltung) liegen in seiner beispiellosen vertikalen Integrationsfähigkeit und Markenattraktivität. Von Kernbildsensoren und XR-Kognitionschips bis hin zu exklusiven Spiel- und Filminhalten hat es eine vollständige, hochbarrierefreie „Hardware + Content + Ökosystem“-Schleife aufgebaut, die außergewöhnliche Erlebnisse und starke Benutzerloyalität für seine Premium-Produkte bietet.

Schwächen: Sonys Hauptschwächen ergeben sich aus seinem stark fokussierten Geschäft auf Premium-Unterhaltung und professionelle audiovisuelle Segmente. Seine Produktpalette ist relativ konzentriert und hochpreisig, und es fehlt eine tiefe Präsenz und Ökosystemführerschaft in breiteren Gesamthaus-Smart-Home-Systemen (z. B. Beleuchtung, Sicherheit, Umweltkontrolle), was seine gesamte Marktabdeckung einschränkt.

Marke

Sony

Gründung

1946

Mitarbeiter

113K+

Präsenz

200+ Länder

Standorte

10+ Produktionsstandorte

Hauptsitz

Japan

Wichtige Produktkategorien
ElektronikausrüstungsunternehmenElektronikkomponentenindustrieSensorindustrieBildsensorindustrieOptoelektronikindustrieUnterhaltungselektronikbrancheElektronikausrüstungsherstellerElektronikkomponentenindustrieOptoelektronikindustrieChipdesign- und ModulindustrieElektronikausrüstungsunternehmenElektronikkomponentenindustrieSensorindustrieBildsensorindustrieOptoelektronikindustrieUnterhaltungselektronikbrancheElektronikausrüstungsherstellerElektronikkomponentenindustrieOptoelektronikindustrieChipdesign- und Modulindustrie
7
Creality

Shenzhen Creality 3D Technology Co., Ltd.

Als Vorreiter im Bereich Maker-Bildung hat Creality den 3D-Druck vom industriellen Werkzeug zum Klassenzimmer-Standard gemacht und liefert FDM- und Harzdrucker sowie 3D-Scanner an STEM-Klassenzimmer und universitäre Prototyping-Labore in 192 Ländern. Das 2014 gegründete Unternehmen mit Sitz in Shenzhen lehnt reines Outsourcing ab und betreibt hochintegrierte Fertigungslinien für additiven Fertigung in Shenzhen und Huizhou; zudem entsteht ein neues 76.100 Quadratmeter großes Hauptquartier für IoT und additive Fertigung. Der Umsatz wuchs 2025 um 36,6 % auf 3,127 Milliarden RMB, wobei der Verkauf hochwertiger 3D-Scanner 365 Millionen RMB beisteuerte.

Stärken: Kategorieführerschaft im bildungstauglichen 3D-Druck mit dominantem globalen Marktanteil; Eigenfertigung über Fertigungslinien in Shenzhen und Huizhou zur Kosten- und Qualitätskontrolle; explosives Wachstum mit einem Umsatzplus von 36,6 % im Jahr 2025; starke Kapitalposition nach dem Börsengang an der HKEX im Mai 2026 als erste Konsumgüter-3D-Druck-Aktie, mit einem 3.829-fach überzeichneten IPO und Unterstützung von Taikang Life und CITIC; vollständiges Produktökosystem mit Druckern, Scannern, Filamenten und Software.

Technologie- und Produkttiefe: Crealitys Fertigung umfasst FDM-Drucker (Ender-, K1-Serie) und Harzdrucker (Halot-Serie), hochpräzise 3D-Scanner, Filamente und Harze, wobei die Plattform Creality Cloud Hardware mit einer globalen Modellbibliothek und Druckmanagement-Tools verbindet. Das Scanner-Geschäft – 365 Millionen RMB im Jahr 2025 – stellt eine margenstarke Diversifizierung über die Drucker hinaus dar und positioniert Creality als vollständiges Additive-Ökosystem statt als Anbieter eines Einzelprodukts. Bildungsspezifische Programme umfassen Unterrichtspläne für Klassenzimmer, Lehrerfortbildungen und Prototyping-Werkzeuge für Ingenieurschulen.

Marktposition und Strategie: Der Börsengang an der HKEX im Mai 2026 veränderte Crealitys strategische Position: 1,38 Milliarden HK$ an IPO-Erlösen, ein 3.829-fach überzeichnetes Angebot und Cornerstone-Unterstützung von Taikang Life und CITIC finanzieren den globalen Ausbau von Kapazitäten, F&E und Auslandskanälen. Das Unternehmen möchte seine Kostenstruktur aus dem Konsumgüterbereich in ein bildungsseitiges Industrieangebot umwandeln und seine Führungsrolle in der Maker-Bildung verteidigen, während STEM-Lehrpläne weltweit den 3D-Druck übernehmen.

Schwächen: Risiko aus IP-Rechtsstreitigkeiten mit Patent- und Urheberrechtsklagen von Artec Europe in den USA und Markenstreitigkeiten mit Bambu Lab in China; Reibungen mit der Open-Source-Community wegen seiner Plattform Creality Cloud; Preisdruck im Commodity-Bereich beim 3D-Druck für Endverbraucher; Konzentrationsrisiko bei Bildungsbudgets und Hobby-Nachfrage; Volatilität nach dem Börsengang, während sich der Börsenhype normalisiert.

Marke

Creality

Gründung

2014

Mitarbeiter

2,000+

Präsenz

192 Länder und Regionen

Standorte

Fertigungsstandorte in Shenzhen und Huizhou sowie neue Additive-Fertigung-Zentrale mit 76.100 m²

Hauptsitz

China

Wichtige Produktkategorien
Hersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieHalbleiterfertigungsausrüstungsindustrieVerpackungs- und TestindustrieElektronikkomponentenindustrieModule und Systeme IndustrieEndgeräteindustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieHalbleiterfertigungsausrüstungsindustrieVerpackungs- und TestindustrieElektronikkomponentenindustrieModule und Systeme IndustrieEndgeräteindustrie
8
BenQ

BenQ Corporation (Parent: Qisda Corp.)

BenQ, die Display-Marke der taiwanischen Qisda-Gruppe, zählt zu den fünf größten Projektorherstellern der Welt und ist ein führender Anbieter von interaktiven Flachbildschirmen für kommerzielle und Bildungsbereiche. Ihre Bildungs-Whiteboards überzeugen durch antibakterielle Bildschirme und Augenschutzfunktionen, die bei europäischen und gehobenen Privatschulen gut ankommen, während die ZOWIE-Gaming-Linie und hochwertige medizinische Monitore die angrenzenden Märkte absichern. Die Muttergesellschaft Qisda erzielte 2025 einen Umsatz von NT$207,9 Milliarden (etwa 6,5 Milliarden US-Dollar) mit einem Betriebsgewinn von NT$3,2 Milliarden, was BenQ Zugang zu einer der vollständigsten EMS/ODM-Fertigungsketten Asiens verschafft – von den Werken in Suzhou und Vietnam bis zur weltweiten Distribution in über 100 Ländern. Die Marke BenQ wurde 2001 innerhalb einer Konzernlinie gegründet, die bis 1984 zurückreicht, und ihre rund 1.708 Markenmitarbeiter werden von der großen Fertigungsbelegschaft Qisdas unterstützt, was der Bildungslinie echte vertikale Integration verleiht.

Stärken: Vertikal integrierte Fertigung über Qisdas EMS-Netzwerk zur Kosten- und Lieferkettenkontrolle, einschließlich Werken in Suzhou (China) und Vietnam; gesundheitsorientierte Differenzierung mit antibakteriellen und flimmerfreien Displays, die bei Schulen mit hoher Augengesundheitsbewusstsein Anklang finden; diversifiziertes Portfolio über Bildung, E-Sport (ZOWIE), medizinische Bildgebung und Projektion zur Risikostreuung; Schwung im Medizinsegment mit 15 % Wachstum und einer Investition von NT$3,2 Milliarden in ESTech für Akustik und AI AV; globale Kanaltiefe in über 100 Ländern mit starker Präsenz in Europa.

Technologie- und Produkttiefe: BenQs Bildungs-Whiteboards verfügen über antibakterielle Bildschirmbeschichtungen, Blaulichtreduzierung und flimmerfreie Technologie – Funktionen, die bei europäischen und gehobenen Privatschulen stark Anklang finden, wo die Augengesundheit der Schüler ein explizites Beschaffungskriterium ist. Die Serien BenQ Board Pro und Master bieten Interaktivität auf Klassenzimmer-Niveau mit Dual-Stift-Unterstützung und nahtloser Integration in Google- und Microsoft-Klassenzimmer-Tools, während die Projektor-Tradition des Unternehmens – eine globale Top-Fünf-Position – die Reichweite in große Veranstaltungsorte und preissensible Märkte ausdehnt. Die Gaming-Display-Marke ZOWIE und hochwertige medizinische Monitore diversifizieren die Einnahmen und finanzieren den Preiskampf im Bildungsmarkt.

Marktposition und Strategie: BenQs Strategie setzt auf echte vertikale Integration: Die Fertigung läuft über Qisdas eigene EMS/ODM-Werke in Suzhou (China) und Vietnam, was der Marke Kostenkontrolle, Komponentensicherheit und Zollabsicherung verschafft, die fabless-Konkurrenten fehlen. Mit Kanälen in über 100 Ländern und einer starken europäischen Präsenz positioniert sich BenQ als die hochwertige, gesundheitsbewusste Alternative sowohl zu chinesischen Kostenführern als auch zu westlichen etablierten Anbietern. Das 15-prozentige Wachstum im Medizingeschäft und die Investition von NT$3,2 Milliarden in ESTech signalisieren eine gezielte Verschiebung hin zu margenstarken angrenzenden Märkten, während Bildungsdisplays weiterhin das Einfallstor der Marke in Klassenzimmer bleiben.

Schwächen: Fokus auf den Bildungsbereich, der über viele Produktlinien verwässert wird, was es schwieriger macht, mit der Software-Tiefe spezialisierter EdTech-Anbietern für Klassenzimmer Schritt zu halten; Schwäche des IT-Display-Marktes, die 2025 die Margen der Gruppe belastet, da die Nachfrage nach Consumer- und IT-Displays nachließ; Markenwettbewerb durch spezialisierte EdTech-Anbieter mit tieferen Klassenzimmer-Software-Ökosystemen; Ertragsschwäche der Muttergesellschaft durch die traditionellen Panel- und IT-Geschäfte sowie ein schlankeres Bildungssoftware-Angebot im Vergleich zu Konkurrenten wie myViewBoard oder Lumio.

Marke

BenQ

Gründung

2001

Mitarbeiter

~1,708 (brand)

Präsenz

100+ Länder

Standorte

Qisda EMS-/ODM-Werke in Suzhou, China und Vietnam

Hauptsitz

Taiwan

Markt

TWSE: 2352 (Muttergesellschaft Qisda)

Wichtige Produktkategorien
Unternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenDisplay-Panel-Produkte-IndustrieAudio- und VideoausrüstungsindustrieComputerindustrieOptoelektronikindustrieModule und Systeme IndustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerUnternehmen für Smart-Classroom- und SchulungsausstattungElektronikausrüstungsunternehmenDisplay-Panel-Produkte-IndustrieAudio- und VideoausrüstungsindustrieComputerindustrieOptoelektronikindustrieModule und Systeme IndustrieHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungshersteller
9
LG Electronics

LG Electronics Inc.

Die LG Electronics Inc. (KRX: 066570) ist ein weltweit führender Konzern für Unterhaltungselektronik und Haushaltsgeräte mit Hauptsitz in Seoul, Südkorea. Das Geschäft umfasst Smart-TVs, Haushaltsgeräte, Klimaanlagen und Mobilkommunikation und treibt die tiefe Integration von Geräten mit Wohnästhetik durch Serien wie „Objet Collection“ voran. Als Marktführer bei globalen OLED-Fernsehern und Premium-Weißwaren erzielte LG 2025 einen Umsatz von rund 88,5 Billionen KRW, betreibt 28 Produktionsstandorte weltweit und beschäftigt rund 73.500 Mitarbeiter. Die Beleuchtungsfähigkeiten sind keine eigenständige Produktlinie, sondern tief in das Smart-Ökosystem integriert – beispielsweise durch die Erzeugung von Umgebungslichteffekten über das farbwechselnde Panel des MoodUP-Kühlschranks und die koordinierte Steuerung der gesamten Hausbeleuchtung über die ThinQ-Plattform.

Stärken: Die Kernstärken von LG sind die unvergleichliche vertikale Integrationsfähigkeit, die die interne Produktion von Schlüsselkomponenten wie OLED-Panels, Direct-Drive-Motoren und Inverter-Kompressoren ermöglicht und erstklassige Produktleistung und -qualität sicherstellt; gleichzeitig definiert das bahnbrechende „Gerät-als-Möbel“-Design (z. B. die Objet-Serie) erfolgreich ein neues Paradigma für Premium-Wohnästhetik.

Schwächen: Die Hauptschwächen von LG liegen in den hohen Preisen innovativer Premiumprodukte (z. B. MoodUP-Kühlschrank, Styler-Kleiderpflegesystem), die auf den High-End-Markt konzentriert sind und deren Akzeptanzrate und Wachstum im Massenmarkt einschränken; gleichzeitig stehen das Kundendienstnetzwerk und die Reaktionsgeschwindigkeit in einigen regionalen Märkten vor Herausforderungen durch lokale Marken.

Marke

LG Electronics Inc.

Gründung

1958

Mitarbeiter

73K+

Präsenz

<strong>180+ Länder</strong>

Standorte

Globales Produktionsnetzwerk: Changwon Smart Park (WEF Lighthouse Factory), Indien (Pune/Noida/Sri City $600M neue Fabrik), Brasilien ($200M+ Expansion), Mexiko, Vietnam

Hauptsitz

Südkorea

Markt

KRX : 066570

Wichtige Produktkategorien
KüchenmöbelherstellerBranche für HausbeleuchtungBranche für UmgebungslichtBranche für intelligente BeleuchtungBranche für Küche & EsszimmerHaushaltsgeräteindustrieSmart-Home-Geräte-UnternehmenBranche für HausbeleuchtungBranche für UmgebungslichtBranche für intelligente BeleuchtungKüchenmöbelherstellerBranche für HausbeleuchtungBranche für UmgebungslichtBranche für intelligente BeleuchtungBranche für Küche & EsszimmerHaushaltsgeräteindustrieSmart-Home-Geräte-UnternehmenBranche für HausbeleuchtungBranche für UmgebungslichtBranche für intelligente Beleuchtung
10
Elegoo

Shenzhen Elegoo Technology Co., Ltd.

Als Dark Horse der chinesischen Maker-Bildung auf dem Weg in den Weltmarkt hat sich Elegoo durch konsequente vertikale Integration eine dominante Stellung im Bildungsbereich des Resin-3D-Drucks und bei Open-Source-Hardware aufgebaut. Das 2015 gegründete Unternehmen aus Shenzhen betreibt eine eigene Smart Factory mit 25.000 Quadratmetern in Longhua mit mehr als 600 Mitarbeitern und verzichtet bewusst auf asset-lightes Outsourcing, um Präzision und die Qualität der Harz-Versorgung zu garantieren. Die kumulierten Verkäufe von 3D-Druckern übersteigen 2 Millionen Einheiten, und der Umsatz 2025 durchbrach 2,3–2,5 Mrd. RMB, wobei mehr als 90 % des Umsatzes aus überseeischen Industrieländern stammen.

Stärken: Kategorie-Dominanz als Nummer-1-Marke im Consumer- und Bildungsbereich des Resin-3D-Drucks (SLA/LCD); eigene Fertigung mit Präzisionsspritzguss und Qualitätskontrolle in Shenzhen; CAGR von über 40 % über drei Jahre mit aggressiver internationaler Durchdringung; breites STEM-Portfolio mit Druckern, Arduino-Kits und Ausrüstung für naturwissenschaftliche Experimente; gesunde private Finanzierung durch Meituan, Shenzhen Capital, Hillhouse und Yintai im Vorfeld eines möglichen Börsengangs.

Technologie- und Produkttiefe: Elegoos Portfolio konzentriert sich auf die Resin-Druckerfamilien Mars, Saturn und Neptune, ein komplettes Ökosystem aus Photopolymerharzen und Ersatzteilen, Arduino-kompatible Entwicklungskits für die Elektronikbildung sowie tragbare STEM-Ausrüstung für naturwissenschaftliche Experimente. Die Longhua-Fabrik vereint Präzisionsspritzguss, Drucker-Montage und Harz-Qualitätskontrolle unter einem Dach, was aggressive Wertpreise ermöglicht und gleichzeitig die Qualität für Schul- und Hochschulabnehmer sichert. Der Auslandsanteil von über 90 % am Umsatz spiegelt eine bewusst global ausgerichtete Marktbearbeitung wider, die nordamerikanische und europäische Highschools, Hochschullabors und Maker-Communities bedient.

Marktposition und Strategie: Mit kumulierten Drucker-Verkäufen von über zwei Millionen Einheiten und einem CAGR von über 40 % über drei Jahre hat Elegoo die Größen-Kosten-Kurve eines Kategorienführers erreicht. Die Finanzierungsrunde 2026 – unterstützt von Meituan, Shenzhen Capital, Hillhouse, Yintai und anderen – positioniert das Unternehmen für einen möglichen Börsengang und eine weitere globale Kapazitätsexpansion, während seine Bildungspakete und STEM-Kits das Maker-Ökosystem über Drucker hinaus zu kompletten Klassenzimmerlösungen erweitern.

Schwächen: Transparenz vor dem Börsengang mit begrenzten geprüften Offenlegungen; geografische Konzentration mit über 90 % des Umsatzes aus überseeischen Industrieländern; Competition-Wettbewerb durch Creality und Bambu Lab in ähnlichen Preissegmenten; Zyklizität der Bildungsbudgets in westlichen Schulbezirken; Größenrückstand gegenüber größeren diversifizierten Elektronikherstellern.

Marke

Elegoo

Gründung

2015

Mitarbeiter

600+

Präsenz

Über 90 % Auslandsumsatz; Dutzende Länder

Standorte

25.000 m² eigene Fabrik in Longhua, Shenzhen

Hauptsitz

China

Markt

Privat (vor dem Börsengang)

Wichtige Produktkategorien
Hersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieElektronikkomponentenindustrieModule und Systeme IndustrieSensorindustrieEndgeräteindustrieIndustrie für intelligente GerätefertigungsausrüstungHersteller von Smart-Classroom- und BildungsanlagenElektronikausrüstungsherstellerAudio- und VideoausrüstungsindustrieElektronikkomponentenindustrieModule und Systeme IndustrieSensorindustrieEndgeräteindustrieIndustrie für intelligente Gerätefertigungsausrüstung

Häufig gestellte Fragen

Wie werden Hersteller von Smart-Classroom- und Bildungsautomaten gerankt?
Dieses Ranking berücksichtigt ausschließlich echte Hersteller – Unternehmen mit eigenen substanziellen Fabriken, Produktionslinien und Kapazitätsdaten – und bewertet sie anhand von drei gewichteten Säulen. Reine OEM- oder fabless-Markenbetreiber wurden von vornherein ausgeschlossen, da die Beschaffung im Bildungsbereich zunehmend Lieferkettenkontrolle, gleichbleibende Qualität und Lieferzuverlässigkeit verlangt, die nur vertikal integrierte Hersteller garantieren können.

Produktionskapazität und Skalierung zählen 50 % der Gewichtung. Dabei werden eigene Fabrikflächen, die Anzahl automatisierter Linien, die Jahreskapazität, die Belegschaftsgröße und der Grad der vertikalen Integration bewertet. CVTEs 320.000 Quadratmeter großes Smart-Manufacturing-Werk in Guangzhou produziert alle 60 Sekunden ein interaktives Flachpanel mit über 80 % Automatisierungsgrad; Hitevisions Standort in Chuzhou liefert eine Jahreskapazität von einer Million Einheiten; LEGOs fünf eigene Großfabriken gewährleisten Präzision beim Spritzguss; und Epson, Samsung und LG verfügen über einige der größten Display- und optischen Produktionssysteme der Welt.

Produktionsfokus auf die Kategorie zählt 30 %. Der Anteil von Forschung und Produktion, der auf Bildungsausstattung, Maker-Werkzeuge, Robotik-Bausätze und Klassenzimmer-Hardware entfällt, bestimmt diese Punktzahl. Vertikale Spezialisten wie LEGO Education, Hitevision, Creality und Elegoo erzielen hier die höchsten Werte; diversifizierte Konzerne wie Samsung und LG – deren Bildungsgeschäft nur einen kleinen Teil des Konzernumsatzes ausmacht – werden trotz außergewöhnlicher Produktionsstärke bewusst moderater bewertet.

Markeneinfluss, globale Verkäufe und Bekanntheit machen die letzten 20 % aus. Dabei werden der weltweite Umsatz 2025–2026, der Marktanteil, die Durchdringung des Bildungssektors, das Suchvolumen und echtes Nutzerfeedback gewichtet. LEGOs Führungsposition mit 97/100 im Gesamtergebnis beruht auf 62 Millionen Kindern, die mit strukturierten Bauspielzeugen lernen, und einem Anteil von über 40 % in diesem Segment; CVTEs Seewo führt den chinesischen Markt für interaktive Panels seit 14 Jahren in Folge an.

Haftungsausschluss: Die Punktzahlen sind eine Momentaufnahme für 2025–2026 auf Basis öffentlich verfügbarer Informationen und stellen keine Anlageberatung dar.
Welche Fertigungskompetenzen zeichnen führende Hersteller von Bildungsausstattung aus?
Fünf Fertigungskompetenzen unterscheiden die weltweit führenden Hersteller von Bildungs-Ausrüstung vom Rest.

Erstens: vertikale Integration von der Komponente bis zum Endprodukt. CVTE fertigt LCD-Hauptplatinen (24,4 % globaler Marktanteil) und fertige Panels unter einem Dach; Epson produziert eigene 3LCD-Optikmodule und Mikro-Piezo-Druckköpfe; Samsung und LG erstrecken die Kontrolle von Glassubstraten und Treiber-ICs bis zur Endmontage. Diese Integration sichert Margen und schützt die Versorgung bei Störungen.

Zweitens: Automatisierung und digitale Rückverfolgbarkeit. Führende Werke integrieren WMS, MES und SCADA für eine vollständige digitale Verfolgung vom Rohmaterial bis zum Versand. CVTEs Standort erreicht über 80 % Automatisierungsgrad; Elegoos 25.000 Quadratmeter große Fabrik in Longhua kontrolliert die Präzisionsspritzguss- und Harzqualität im eigenen Haus; LEGOs Fabriken halten die engsten Toleranzen im Spritzguss ein, ermöglicht durch jahrzehntelange Prozessverfeinerung.

Drittens: Skalierungskapazität, die globalen Tender-Volumina entspricht. Hitevisions Standort in Chuzhou produziert jährlich über eine Million Displays für den Bildungsbereich; Samsung und LG verfügen über Panel-Kapazitäten im mehrstelligen Millionenbereich; Creality und Elegoo haben jeweils über zwei Millionen 3D-Drucker ausgeliefert. Konstantes Volumen bei gleichbleibender Qualität ist Voraussetzung für Aufträge auf nationaler und Bezirksebene.

Viertens: flexible Mixed-Model-Linien. Die Fähigkeit, auf denselben Linien zwischen Displaygrößen, Touch-Technologien und Produktfamilien zu wechseln – wie CVTE und Hitevision es praktizieren – ermöglicht es Herstellern, auf die Vielfalt der Ausschreibungen zu reagieren, ohne separate Fabriken zu betreiben.

Fünftens: globale Produktionsstandorte. LEGO betreibt Werke in Dänemark, Ungarn, Mexiko, China (Jiaxing) und Vietnam (sein neuer CO2-neutraler Standort verkürzt die Vorlaufzeiten in APAC um rund 25 %); Epson fertigt in Japan, China, Indonesien und auf den Philippinen. Multi-regionale Kapazitäten sichern gegen Zölle und Logistikrisiken ab und optimieren gleichzeitig die Lieferung.
Wer sind die führenden Hersteller von interaktiven Bildungsbildschirmen?
Der Markt für interaktive Displays im Bildungsbereich wird von einer Mischung aus chinesischen Spezialiserten und koreanischen/japanischen Display-Riesen dominiert.

CVTE (Seewo/MAXHUB) ist der weltweit führende Anbieter in dieser Kategorie: Die Marke Seewo hält einen Umsatzanteil von rund 17 % bei interaktiven Smart Panels für den Bildungsbereich und führt den chinesischen Markt für interaktive Flat Panels seit 14 Jahren in Folge an. Die Produktion erfolgt an einem 320.000 Quadratmeter großen Standort in Guangzhou mit über 80 % Automatisierungsgrad. Hitevision ist der am stärksten auf die Kategorie spezialisierte Akteur und widmet rund 100 % seiner Kapazität Displays für die K-12-Bildung ab seinem Standort in Chuzhou; die Marke Newline ist in Nordamerika und Europa stark vertreten.

Samsung Electronics führt den globalen IFPD-Markt mit einem Anteil von rund 5,2 % an und liefert seine Google-EDLA-zertifizierten KI-Displays für den Bildungsbereich mit Knox-Sicherheitstechnologie aus einem der größten Display-Ökosysteme der Welt. LG Electronics differenziert sich durch das ultrabreite 105-Zoll-CreateBoard im 21:9-Format (5K, 50-Punkt-Touch, EDLA-zertifiziertes Android 13) und nutzt dabei die eigene LCD-Glassubstrat-Lieferkette. Epson bleibt die Projektionsalternative, mit 3LCD-Projektoren für den Bildungsbereich wie dem interaktiven Ultrakurzdistanz-Projektor EB-870Ei und dem 5.200-Lumen-Projektor EB-L270F – alle aufbasis eigener optischer Triebwerke.

BenQ (Qisda) kombiniert antibakteriell beschichtete Bildungs-Boards mit den eigenen EMS-Werken der Gruppe in Suzhou und Vietnam, während Epson, Sony und LG die Premiumsegmente bei Projektion und Displays prägen. Die Wettbewerbsfront verschiebt sich hin zu KI-fähigen Panels mit On-Device-Verarbeitung, EDLA-Zertifizierung und Software-Ökosystemen – Fähigkeiten, die Hersteller mit Komponentenkontrolle und tiefer Software-Integration belohnen.
Welche Hersteller führen bei Klassenzimmer-Robotik, Programmierung und Maker-Werkzeugen?
In den praxisorientierten Lernbereichen – Robotik-Kits, Coding-Tools und Maker-Ausrüstung – definieren drei Hersteller den globalen Standard.

LEGO Education ist der unangefochtene Marktführer der Kategorie: Weltweit nutzen rund 62 Millionen Kinder strukturierte pädagogische Bauspielzeuge, und der Marktanteil in diesem Segment liegt bei über 40 %. Seine Robotik-Systeme SPIKE Prime und SPIKE Essential verbinden präzise Spritzguss-Steine, Motoren, Sensoren und Hubs mit Block-basiertem Programmieren und Python – gefertigt in fünf eigenen Großfabriken, die die Toleranzen gewährleisten, auf die das System angewiesen ist. Der 2026 geplante Launch einer neuen praxisorientierten Lösung mit Fokus auf Informatik und KI erweitert seine Reichweite in Richtung KI-Kompetenzbildung.

Creality ist der Champion des 3D-Drucks in der Maker-Bildung: Mit FDM- und Harzdruckern in MINT-Klassenzimmern und universitären Prototyping-Laboren in 192 Ländern, einem Umsatz von 3,127 Mrd. RMB im Jahr 2025 (plus 36,6 %) sowie eigenen Produktionslinien in Shenzhen und Huizhou bietet es industrietaugliche Preise für Bildungsbudgets. Der Börsengang an der HKEX im Mai 2026 (erste Aktie im Bereich Consumer-3D-Druck, 3.829-fach überzeichnet) finanziert die weitere globale Expansion.

Elegoo dominiert den Harzdruck im Bildungsbereich: kumulierter Verkauf von über 2 Millionen Druckern, mehr als 90 % des Umsatzes aus überseeischen Industrieländern und ein Umsatz von 2,3–2,5 Mrd. RMB im Jahr 2025 aus einer 25.000 Quadratmeter großen eigenen Fabrik in Longhua. Seine Arduino-kompatiblen Kits und MINT-Wissenschaftsausrüstungen ergänzen die Druckerlinie und machen es zur preiswerten Präzisionsoption für Highschools und Universitäten.

Sony spielt eine besondere Rolle durch seine programmierbaren Robotik-Kits KOOV, die modulare Bausteine mit Programmierlogik in Designs kombinieren, die von führenden internationalen Schulen übernommen wurden – eine Nische, in der seine Präzisionsfertigung von Motoren und Sensoren den Qualitätsmaßstab setzt.
Wie verändert sich der Markt für die Herstellung von Smart-Classroom-Ausrüstung in den Jahren 2025–2026?
Der Fertigungsmarkt konsolidiert sich rund um kapitalintensive, KI-fähige, global diversifizierte Hersteller – und bestraft kapitalleichte Geschäftsmodelle. Mehrere strukturelle Verschiebungen prägen diese Periode.

Die Nachfrage wächst kontinuierlich weiter. Der Markt für IFPDs/interaktive Whiteboards wächst mit einer CAGR von 7,4 % auf 15,2 Milliarden USD im Jahr 2026 und voraussichtlich 28,8 Milliarden USD bis 2035. Edtech-Hardware expandiert schneller, angetrieben durch staatliche Ausgaben für digitale Bildung, STEM-Vorgaben und hybrides Lernen. Die Gewinne konzentrieren sich jedoch auf Hersteller mit eigener Produktionskapazität, da Bildungseinrichtungen die Systemstabilität und den technischen Support des Herstellers heute zu ihren wichtigsten Kriterien zählen.

KI wird zu einem Differenzierungsmerkmal in der Fertigung. Führende Werke integrieren KI auf zwei Ebenen: im Werk (intelligente Fertigung mit WMS/MES/SCADA) und im Produkt (trainierte große Modelle, KI-Kameras, EDLA-zertifizierte Android-Plattformen). CVTEs Bildungsmodell mit 220 Milliarden Datenpunkten und KI-Tafeln, Epsons Bildungsausgeber-Linie auf der ISE 2026 und Samsungs KI-Displays mit Knox-Sicherheit veranschaulichen diese Richtung.

Chinesische Champion-Hersteller von Produktionsanlagen gehen global und an die Börse. Crealitys HKEX-Notierung (Mai 2026) als erstes Unternehmen für Consumer-3D-Druck und Elegoos Vor-IPO-Finanzierung durch Meituan, Hillhouse und Shenzhen Capital signalisieren eine Welle chinesischer Hersteller von Bildungshardware, die über die Kapitalmärkte ihre internationale Kapazität finanzieren. Unterdessen hat CVTE im Juli 2026 eine A+H-Doppelnotierung beantragt.

Finanzieller Druck schwächt schwächere Spieler. Hitevisions Nettogewinn fiel 2025 um 76,67 % infolge von Anpassungen im Beschaffungszyklus, und reine ODM-Marken stehen unter Margendruck, da vertikal integrierte Hersteller die Komponentenkosten kontrollieren. Der Erneuerungszyklus 2026–2030 wird diejenigen belohnen, die über eigene Werke, KI-Kompetenzen und Multi-Region-Produktion verfügen – und die anderen weiter marginalisieren.