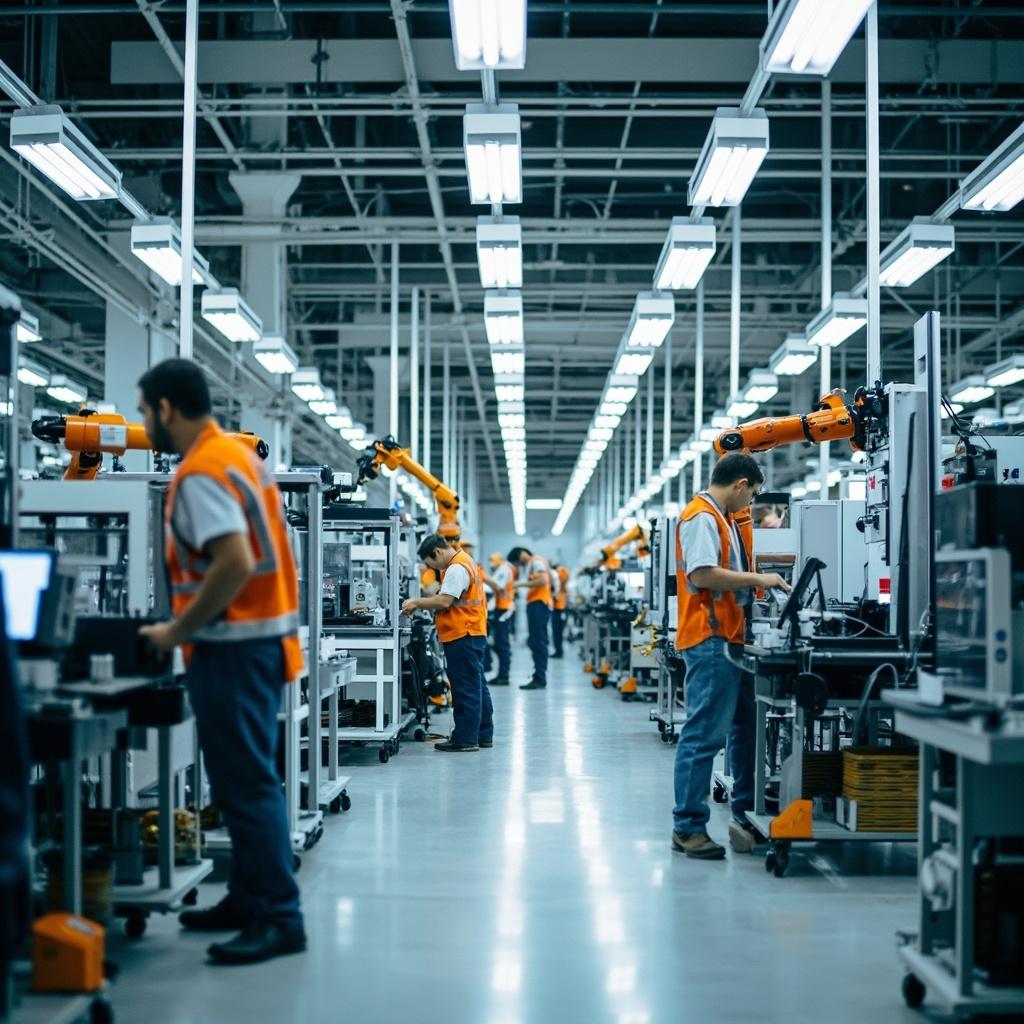
Hinter jedem Smartphone, Elektrofahrzeug und KI-Beschleuniger steht eine Fertigungskette, die mit rohen Keramikpulvern, Siliziumwafern und präzise bearbeitetem Metall beginnt – und die Unternehmen, die diese Produktionslinien kontrollieren, bestimmen das Tempo der gesamten Elektronikindustrie. Der globale Markt für die Herstellung elektronischer Bauelemente, der 2026 auf rund 468 Milliarden US-Dollar geschätzt wird und bis 2034 auf fast 1 Billion US-Dollar anwachsen soll, wird von einer kleinen Gruppe vertikal integrierter Hersteller (IDMs) dominiert, die Bauelemente unter einem Dach entwerfen, fertigen, montieren und testen. Dieses Ranking stellt die zehn mächtigsten dieser Hersteller vor – Unternehmen, deren Fabriken, nicht nur ihre Marken, den Industriestandard setzen.
Von dieser Liste ausgeschlossen sind reine Anbieter von Elektronik-Fertigungsdienstleistungen (EMS). Foxconn, Flex, Jabil, Pegatron und ähnliche Monteurunternehmen erwirtschaften enorme Umsätze, besitzen jedoch weder die zugrunde liegende Bauelemente-IP noch die Waferfertigung oder Materialwissenschaft; sie montieren Systeme im Auftrag der Markeninhaber. Die hier rangierten Hersteller besitzen proprietäre Fertigungsanlagen durchgehend vom Rohstoff bis zum Endprodukt: Texas Instruments betreibt mehr als 15 Fabriken, darunter 300-mm-Waferwerke; Infineon betreibt ein Doppel-Fabrik-Netzwerk in Österreich und Malaysia für SiC- und GaN-Leistungshalbleiter; Murata stellt seine eigenen Keramikpulver her; und YAGEOs 65 Werke produzieren über 1,1 Billionen Bauelemente pro Jahr. Dieser Besitz der physischen Produktionsmittel ist das zentrale Aufnahmekriterium.
Bewertungskriterien
Die Hersteller werden anhand von fünf Dimensionen bewertet, die auf den anlageintensiven Charakter dieser Branche gewichtet sind:
• Produktionskapazität (30 %): Anzahl und Größe der Fabriken und Werke, jährliches Produktionsvolumen und geografische Redundanz
• Technologische Führungsposition (25 %): proprietäre Prozesstechnologie in Bereichen wie Wide-Bandgap-Halbleitern, Nanopulver-Keramiken und High-Layer-Verpackung
• Vertikale Integration (20 %): Anteil der intern kontrollierten Wertschöpfungskette, von der Materialformulierung bis zum Finaltest
• Lieferkettenresilienz (15 %): länderübergreifende Fertigungsstandorte und die Fähigkeit, Kunden während Handelsstörungen zu beliefern
• Finanzielle Stärke (10 %): Umsatz, Margenbeständigkeit und Reinvestitionskapazität (CapEx) über Branchenzyklen hinweg
Jeder Hersteller erhält eine Gesamtpunktzahl (0–100). Der Berichtszyklus des Geschäftsjahres 2025–2026 dient als Grundlage für Umsatz- und Kapazitätsdaten.
Datenquellen
Die Daten stammen aus Geschäftsberichten der Unternehmen, quartalsweisen Investor-Relations-Veröffentlichungen, SEC- und Börseneinreichungen sowie Branchenanalysen von Quellen wie Zetwerk, RayPCB und den offiziellen Investor-Relations-Portalen der jeweiligen Unternehmen.
Haftungsausschluss: Dieses Ranking ist eine unabhängige redaktionelle Bewertung auf Grundlage öffentlich verfügbarer Informationen zum Stand Mitte 2026. Es stellt keine Anlageberatung dar, und die Umsatzzahlen spiegeln das jeweils zuletzt berichtete Geschäftsjahr der Unternehmen wider.