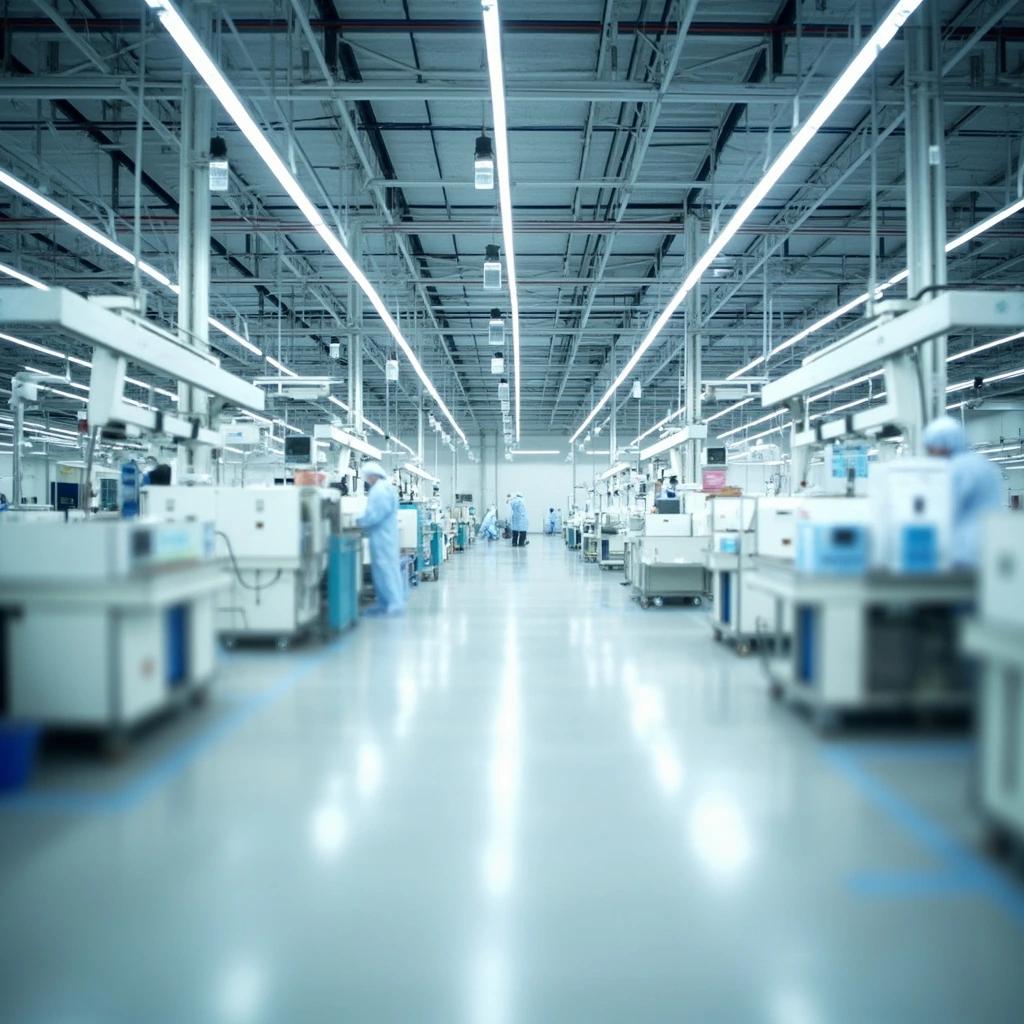
In der medizintechnischen Prüfung ist das Werk kein Kostenzentrum — es ist Teil der regulatorischen Zulassung. Ein Werk, das nie auditiert wurde, hat nie ein verkaufbares Gerät ausgeliefert.
Deshalb basiert dieses Ranking auf eigenem Fertigungskapazitäten und nicht auf Markenwert. Unternehmen, die ein Gerät entwickeln, es unter ihrem eigenen Namen ausschreiben und einen Lohnhersteller bauen lassen, sind hier ausgeschlossen — unabhängig davon, wie hoch ihr Umsatz ist. Ebenso kapitalleichte Monteurunternehmen, deren „Fertigung" lediglich aus der Endintegration importierter Module besteht. Übrig bleibt die Gruppe der Firmen, die die schwierigen Schritte selbst besitzen: supraleitende Magnete, CT-Detektoren, Röntgenröhren, mikrooptische Baugruppen, CMOS-Bildsensoren, Durchflusszytometrie-Fluidik sowie die chemische Reagenzien-Biologie, die aus einer Maschine ein Diagnostiksystem macht.
2025 und das erste Halbjahr 2026 haben genau gezeigt, warum diese Unterscheidung wichtig ist. Der Umsatz an der Spitze dieser Liste hielt sich: Thermo Fisher Scientific meldete 44,56 Mrd. US$, ein Plus von 4 %; Abbott wies 44,328 Mrd. US$ Konzernumsatz aus; Siemens Healthineers schloss das Geschäftsjahr 2025 mit 23,4 Mrd. € ab; GE HealthCare erreichte 20,625 Mrd. US$, ein Plus von 4,8 %; Philips lieferte 17,8 Mrd. €; Danaher 24,568 Mrd. US$; Roche Diagnostics 13,8 Mrd. CHF. Der Gewinn verhielt sich ganz anders. Bei Sysmex fiel das Betriebsergebnis um 40,8 % auf 51,8 Mrd. JPY, bei Olympus um 40,2 % auf 97,1 Mrd. JPY, bei Mindray um 30,28 % auf 8,14 Mrd. RMB, und die Diagnostics-Sparte von Siemens Healthineers rutschte im zweiten Quartal des Geschäftsjahres 2026 auf eine bereinigte EBIT-Marge von 0,9 % ab, nachdem der vergleichbare Umsatz um 6,5 % gefallen war.
Drei Fertigungsdruckfaktoren erklären die Zange. Erstens haben Chinas mengenbasierte Beschaffung und die DRG/DIP-Vergütungsreform die Reagenzien neu bepreist, die früher Premiummargen trugen, und Ausschreibungen mit Inlandsbevorzugung begünstigen nun lokale Werke — weshalb multinationale Konzerne Kapazitäten in China für China verdoppeln, während chinesische Champions exportieren. Zweitens haben Zölle und Lieferkettenpolitik das Modell des Einzelwerks mit globalem Export beendet: Hersteller bauen dieselbe Produktlinie nun in Nordamerika, Europa und Asien, um drei geschützte Märkte zu bedienen. Drittens hat sich die Kostenbasis selbst verschoben — GE HealthCare verwies im ersten Quartal 2026 auf höhere Kosten für Speicherchips, Fracht und Rohstoffe.
Verifizierungsindex für eigene Fertigungskapazitäten
VerityRank bewertet Hersteller von medizinischen Testgeräten anhand von vier gewichteten Dimensionen:
• Eigene Werkstandorte (35 %): die Anzahl und der Umfang der Fertigungsstandorte, die das Unternehmen tatsächlich besitzt und betreibt, einschließlich Grundfläche, Automatisierungsgrad, Reinraum- und Lyophilisierungskapazität sowie die Fähigkeit des Werksnetzwerks, Liefer Schocks zu absorbieren.
• Komponenten-Selbstversorgung (25 %): wie viel der kritischen Stückliste intern gefertigt wird — Magnete, Detektoren, Röhren, Sensoren, Optik, Fluidik und Reagenzienchemie — statt bei Dritten eingekauft zu werden.
• Produktionsüberschneidung über Kategorien (22 %): die Anzahl der medizinischen Test-Unterkategorien, über die das Unternehmen tatsächlich fertigt — Bildgebung, Monitoring, Endoskopie, In-vitro-Diagnostik, Heimversorgung, Ophthalmologie und Hörgeräte, Rehabilitation sowie Notfall- und OP-Versorgung.
• Verifizierte Produktion und Werksstatus (18 %): auditierte Umsätze und installierte Basis als Nachweis, zudem werksbezogene Qualifikationen wie die ISO 13485 Qualitätsmanagementsystem-Zertifizierung, FDA-Standortregistrierung, EU-Konformität der Fertigung nach MDR 2017/745 und IVDR 2017/746 sowie anerkannte Auszeichnungen für fortschrittliche Fertigung.
Jedes Unternehmen erhält einen Composite Manufacturing Score (0–100), normalisiert gegenüber Vergleichsunternehmen und jährlich auf Basis auditiert Berichte und Werksangaben aktualisiert.
Datenquellen
Die Zahlen in diesem Ranking stammen aus Jahresberichten, Quartalsmitteilungen und regulatorischen Einreichungen der Hersteller selbst sowie aus Marktdaten unabhängiger Forschungsinstitute. Wichtigste Quellen sind Thermo Fisher Scientific Annual Reports, Abbott Investor Relations, Siemens Healthineers Investor Relations, GE HealthCare Investor Relations, Philips Investor Relations, Danaher Investor Relations, Roche Investor Updates, Mindray Investor Relations, Olympus Investor Relations und Sysmex Investor Relations.
Haftungsausschluss: Die Daten in diesem Ranking werden aus autoritativen Drittquellen zusammengestellt, darunter auditierte Finanzberichte, regulatorische Register und Branchenforschung. VerityRank ist unabhängig und erhält von keinem Unternehmen eine Vergütung für Aufnahme, Ausschluss oder Positionierung. Geschäftsjahresenden unterscheiden sich zwischen den Unternehmen; wo ein Konzern Spalten separat ausweist, wird die Spaltenzahl verwendet und gekennzeichnet. Aufnahme setzt nachweisbare eigene Fertigungskapazitäten voraus — Markenlizenznehmer, Lohnfertigungen und kapitalleichte Monteurunternehmen liegen außerhalb des Geltungsbereichs dieser Liste.