

Inhaltsverzeichnis
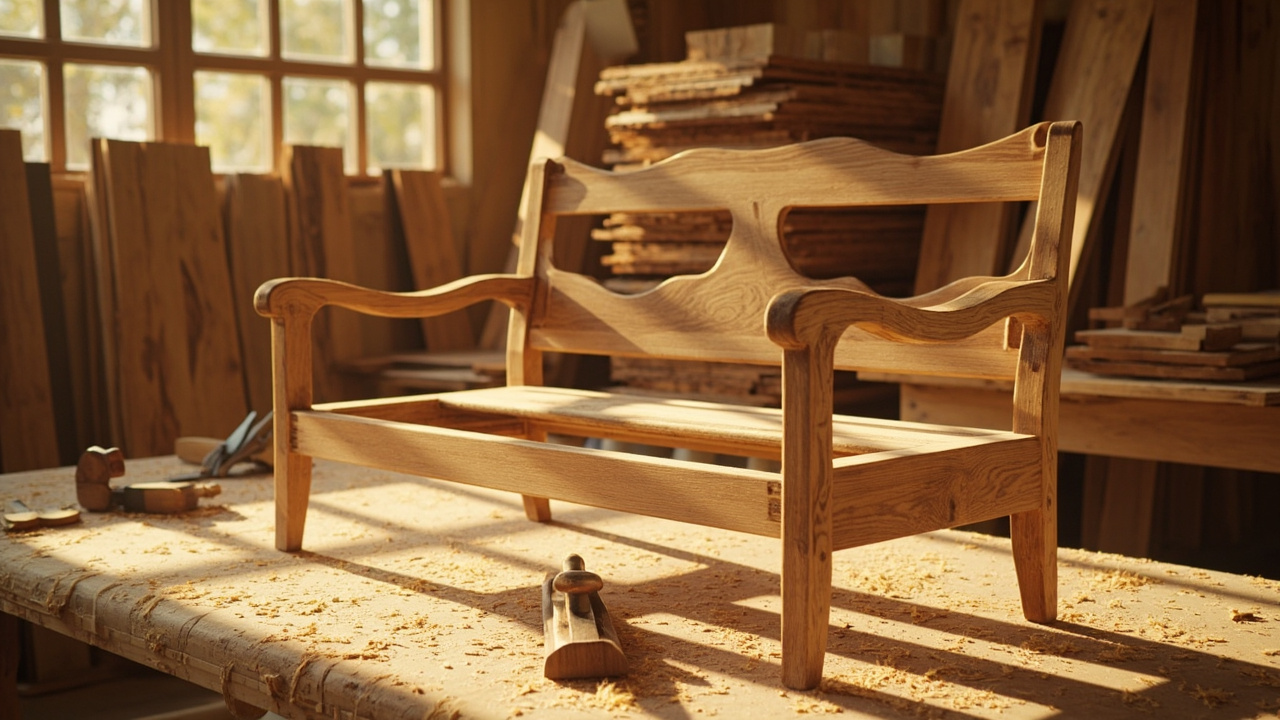
IKEA erscheint in 21 der 44 Möbel- und Home-Rankings, die wir führen. Das zweithäufigste gelistete Unternehmen, Ashley Furniture, erscheint in 13. Danach fallen die Zahlen schnell ab: 10, 9, 8, 7. Diese Verteilung ist die einzige wirklich nützliche Tatsache über diese Kategorie, und sie ist aus keiner der 44 Listen allein ersichtlich.
Zentrale Erkenntnisse auf einen Blick
IKEA erscheint 21 Mal
Mehr als die Hälfte der 44 Rankings der Kategorie. Seine Breite resultiert aus der Einzelhandelsintegration, nicht aus der Fertigungsskala.
Der zweite Platz fällt auf 13 ab
Ashley Furniture, dann 10, 9, 8, 7 — die Verteilung fällt nach dem Spitzenreiter schnell ab.
Zwei Länder, die Hälfte des Feldes
Die Vereinigten Staaten (57) und China (54) dominieren; Italiens Präsenz konzentriert sich auf hochwertige Design-Polsterware.
Private Label ist unsichtbar
Ein großer Teil des Volumens erreicht die Verbraucher unter Händlernamen, sodass kein Ranking die tatsächliche Fertigungsbasis erfasst.
Die IKEA-Anomalie
Ein Fußabdruck von 21 Listen bedeutet, dass IKEA als glaubwürdiger Anbieter in einundzwanzig separaten Beschaffungskategorien gilt – Flatpack-Wohnzimmermöbel, Schlafzimmersysteme, Aufbewahrung, Textilien, Küchenbeschläge und so weiter. Nur sehr wenige Hersteller erscheinen über diese Bandbreite hinweg. Die meisten Möbelhersteller, darunter auch solche mit Umsätzen in dreistelliger Millionenhöhe, sind Spezialisten: Sie stellen Sofas her, oder sie stellen Bürositzmöbel her, oder sie stellen Matratzen her – und sie stellen nicht alle drei her.
IKEAs Breite ist eine Folge der vertikalen Integration in den Einzelhandel und nicht der Fertigungsgröße. Das Unternehmen ist in erster Linie Verkäufer, was bedeutet, dass jede Produktkategorie, die es zu führen beschließt, zu einer Kategorie wird, in der es eingestuft werden kann. Das ist eine wesentlich andere Wettbewerbsposition als die einer Fabrik, die drei Einzelhändler mit gepolsterten Sitzmöbeln beliefert.
Warum sich die Möbelbranche nie konsolidiert hat
Drei ökonomische Eigenschaften halten diese Branche fragmentiert. Fracht ist im Verhältnis zum Produktwert teuer, sodass Möbel in der Nähe ihres Absatzmarkts hergestellt werden. Designpräferenzen sind lokal geprägt, in einer Weise, wie es etwa Halbleiterspezifikationen nicht sind. Und die Produkte sind sperrig, aber technisch nicht schwierig, was den Vorteil begrenzt, den ein großer Hersteller gegenüber einem kompetenten regionalen Anbieter erzielen kann.
Das Ergebnis ist eine Kategorie, in der 44 Rankings mit 438 Positionen noch immer keine konsolidierte Lieferbasis beschreiben. Nahezu jede Position ist durch ein Unternehmen bestreitbar, von dem ein Einkäufer noch nie gehört hat.
Wer über die Listen hinweg wiederkehrt
Italiens Präsenz hier – Natuzzi und Flexform erscheinen beide mehrfach – verdient einen Moment des Innehaltens. Italienische Möbelhersteller konkurrieren global in einem Segment, in dem Skaleneffekte am wenigsten zählen: hochwertig designte Polstermöbel. Das ist eine bewusste strategische Positionierung, kein Zufall der Geschichte.
Zwei Länder liefern fast die Hälfte der Kategorie
Die Vereinigten Staaten und China machen zusammen etwa ein Viertel der gereihten Unternehmen in dieser Kategorie aus, doch ihre Positionen unterscheiden sich strukturell. Amerikanische Einträge konzentrieren sich auf Marken und Einzelhändler; chinesische Einträge konzentrieren sich auf die Fertigung, insbesondere in den Unterkategorien Heimtextilien, Beleuchtung und Aufbewahrung. Ein Käufer, der von einer amerikanischen Marke zu einem chinesischen Hersteller wechseln möchte, nimmt keine gleichwertige Substitution vor.
Deutschland und Japan sind mit 15 bzw. 14 Unternehmen im Verhältnis zum öffentlichen Profil ihrer Möbelindustrien überrepräsentiert. Beide konzentrieren sich auf Küchensysteme und Beschläge – eine Unterkategorie, in der es auf technische Toleranzen ankommt und in der globale Marken seit Jahrzehnten ihre Position behauptet haben.
Der Wettbewerber, den niemand reiht
Ein struktureller Faktor fehlt in jeder Liste dieser Kategorie: die Eigenmarke des Einzelhändlers. Ein erheblicher Anteil des Volumens an Möbeln und Heimtextilien in Nordamerika und Europa wird von Herstellern produziert, deren Produktion unter dem Namen eines Einzelhändlers die Verbraucher erreicht, und diese Hersteller halten selten eine Markenposition auf irgendeiner Liste.
Die Folge ist, dass unsere Rankings – und jedes vergleichbare Ranking – die tatsächliche Konzentration der Fertigungsbasis dieser Branche systematisch unterschätzen. Die Unternehmen, die am häufigsten erscheinen, sind die mit verbrauchernahen Marken. Die Unternehmen, die die meisten Produkte herstellen, sind häufig unsichtbar und werden stattdessen über die Hersteller- statt über die Markenlisten gefunden – weshalb wir beide führen.
So nutzen Sie diese Kategorie bei der Beschaffung
Die praktische Lehre aus 438 gelisteten Positionen ist, dass die Auswahlbreite je nach Unterkategorie enorm variiert. Bei Polstermöbeln und Kastenmöbeln gibt es reichlich Alternativen. Bei Küchenarmaturen, Sanitärsystemen und Smart-Home-Hardware verengt sich das Feld auf eine Handvoll wiederkehrender Namen – dieselben, die Liste um Liste erscheinen.
Beginnen Sie mit den einzelnen Listen statt mit diesem Hub:home-textiles-fabrics-brands, home-textiles-fabrics-suppliers, living-room-furniture-brands, living-room-furniture-factory.
Käuferfragen zu dieser Kategorie
Wie viele Rankings für Möbel und Wohnen führt VerityRank?
44 Rankings mit 438 gelisteten Positionen, die Möbel, Heimtextilien, Beleuchtung, Aufbewahrung, Küchen- und Sanitärarmaturen sowie Haustierprodukte abdecken. Jedes wird separat für Marken und für Hersteller geführt.
Warum erscheint IKEA in so vielen Rankings?
IKEA erscheint in 21 der 44 Listen dieser Kategorie. Seine Breite resultiert eher aus der Einzelhandelsintegration als aus der Fertigungsgröße – da IKEA entscheidet, welche Produktkategorien es führt, schafft jede Entscheidung eine Kategorie, in der es eine Marktposition innehat.
Ist die Möbelbranche konsolidiert?
Nein, und unsere Daten zeigen warum. Die Frachtkosten im Verhältnis zum Produktwert, lokale Designpräferenzen und niedrige technische Eintrittsbarrieren begünstigen alle eine regionale Produktion gegenüber einer globalen Konsolidierung. Selbst über 438 rangierte Positionen hinweg erscheinen die meisten Unternehmen nur auf einer oder zwei Listen.
Die Daten hinter dieser Analyse
So lesen Sie diese Daten
Methodischer Hinweis
Die Frachtkosten im Verhältnis zum Produktwert, lokale Designpräferenzen und niedrige technische Eintrittsbarrieren begünstigen alle eine regionale Produktion — weshalb sich diese Kategorie nie konsolidiert hat.
Verwandte Rankings und Analysen
Jeder Artikel stützt sich auf denselben Datensatz. Diese Seiten gehen tiefer auf bestimmte Rankings ein:
Heimtextilien & Stoffe — Marken
Die größte Unterkategorie im Bereich Möbel und Wohnen.
Wohnzimmermöbel — Marken
IKEAs stärkste Position in unseren Rankings.
Matratzenmarken
Eine Unterkategorie, in der regionale Hersteller die meisten Positionen halten.
Herstellerindex aller Branchen
Jeder Hersteller, den wir führen, über 213 Branchen hinweg.
VerityRank führt 426 Branchen-Rankings mit 1.506 verifizierten Unternehmen und 10.933 gelisteten Positionen. Jede Zahl in diesem Artikel stammt aus diesem Datensatz.
Durchsuchen Sie denHerstellerindex aller Branchenoderdas Verzeichnis verifizierter Unternehmen.